
こんにちは。住まいをつなぐ「すまつな」の北川です。
アパート経営について調べると、「アパート経営はするな」「やめとけ」「思ったほど儲からない」といったかなり厳しい言葉が出てきます。
知恵袋や掲示板、個人ブログには実際の失敗談も多く、読めば読むほど「土地があっても建てない方がいいのでは」と感じるかもしれません。
私は会社を経営してきた立場として、こういう話を見るときに、成功か失敗かという結果だけではなく、どの前提が途中で崩れたのかを見るようにしています。
アパート経営も同じで、賃貸需要が乏しい土地に建てる、満室時の家賃だけで返済計画を作る、建築費の安さだけで会社を選ぶ、修繕や金利変動を見ない、といった進め方なら「やめた方がいい」という意見はかなり現実味を帯びます。
一方で、条件を一つずつ確認し、悪いケースまで収支に入れ、それでも成り立つ土地なら、一律に避ける必要はありません。
この記事では、アパート経営が儲からないと言われる理由、典型的な失敗例、知恵袋や失敗ブログの読み方、そして同じ失敗を避けるための確認方法まで、経営目線でかなり具体的に見ていきます。
記事のポイント
- アパート経営はやめとけと言われる本当の理由
- 儲からない典型的な失敗例と前提の崩れ方
- 知恵袋や失敗談を判断材料に変える読み方
- 空室や金利上昇にも耐える計画の作り方
アパート経営はするなと言われる理由
「アパート経営はするな」という言葉だけを見ると、賃貸経営そのものが危険なように感じます。
でも、実際に危ないのはアパートという建物ではなく、長期の借入と変動する家賃収入を扱う事業なのに、住宅購入と同じ感覚で契約してしまうことです。
アパート経営の仕組みや始め方から確認したい場合は、先にアパート経営の始め方・メリット・デメリットをまとめた総合記事を読むと全体像をつかみやすいですよ。
借入が長期の固定負担になる
アパート経営で最初に意識したいのは、収入は変わるのに、返済は簡単には消えないことです。
満室なら家賃が入りますが、退去が続けば収入は減ります。
それでも借入金の返済、固定資産税、保険、管理費などは続くため、売上が落ちたときほど固定負担の存在感が大きくなります。
「満室なら返せる」ではなく、「空室が出ても返せるか」で見るのが基本です。
建築会社から提示された月々の返済額だけを見るのではなく、家賃が下がった場合、金利が上がった場合、修繕が重なった場合にも手元資金が残るかを見たいところです。
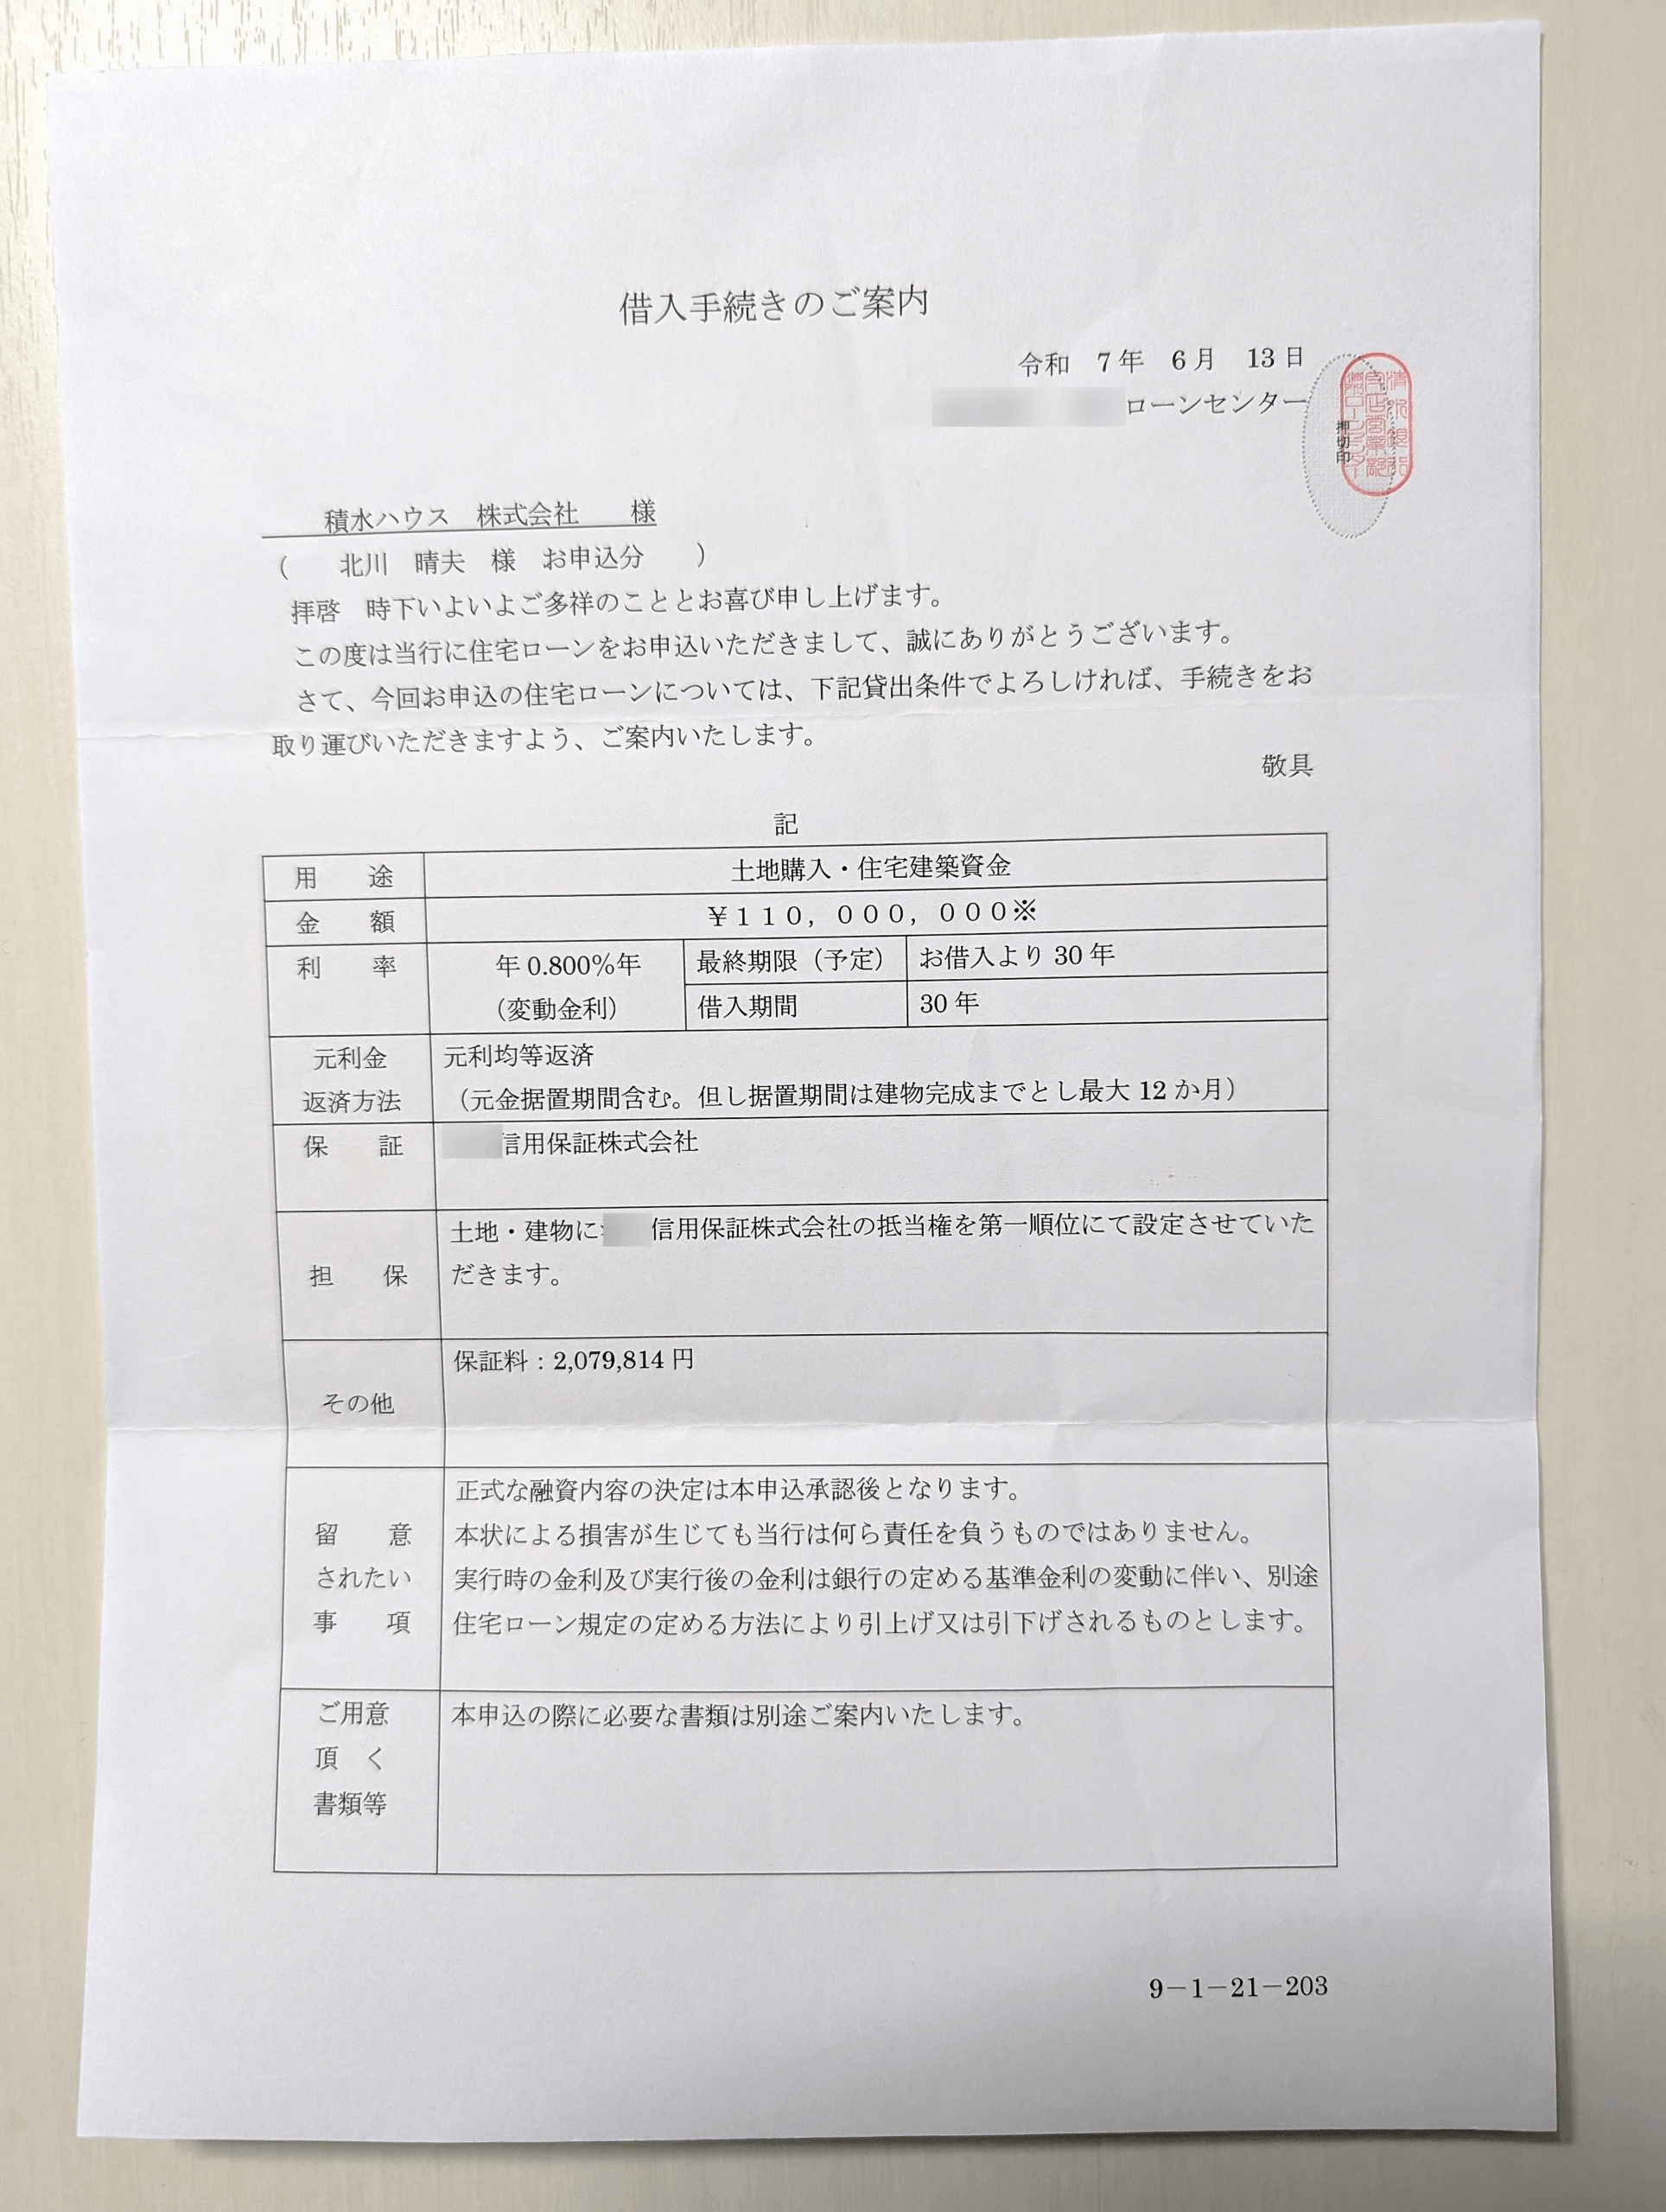
北川家の借入手続き資料。用途は自宅ですが、長期借入では金利・期間・返済条件を細かく確認する姿勢が欠かせません。
満室想定が崩れると苦しい
事業計画書では、満室時の家賃収入が一番目立つ位置に書かれていることがあります。
ただ、アパート経営の現実では、退去から次の入居まで時間が空くこともあれば、募集条件を見直さないと決まらないこともあります。
総務省統計局の住宅・土地統計調査では、全国の共同住宅の空き家のうち、賃貸用の空き家が大きな割合を占めています。
これは「あなたの土地でも空室になる」と示す数字ではありませんが、賃貸住宅に空室という状態が普通に存在することは分かります。
駅に近い、大学がある、大きな勤務先があるという理由だけで安心せず、周辺で何戸が募集され、どの間取りが残り、どの家賃帯で決まっているのかまで見てください。
満室想定は「売上の上限」に近い数字です。
経営判断では、その上限を前提に返済可能額を決めない方が安全です。


家賃はずっと同じではない
新築時は、設備も外観も新しく、周辺の築古物件より高い家賃を設定できる場合があります。
しかし、築年数が進めば周囲にも新しい賃貸住宅が増え、入居者から比較される条件は変わっていきます。
そのときに「新築時と同じ家賃でなければ返済できない」という計画だと、経営の自由度がかなり狭くなります。
家賃を下げないことだけを目標にするより、設備更新、防音、断熱、宅配対応、セキュリティ、外観維持など、入居者が家賃を払う理由を残せるかを見る方が現実的です。
家賃はオーナーの希望ではなく、市場との比較で決まるもの。
ここを忘れると、「思ったより儲からない」という結果につながりやすくなります。
修繕費は後から重くなる
新築直後は故障が少ないので、家賃から返済と管理費を引いてもお金が残りやすく見えます。
ところが、建物は毎年少しずつ年齢を重ねます。
外壁、屋根、防水、給湯器、エアコン、インターホン、水栓、照明、共用設備などは、永久に新品のままではありません。
一戸の設備交換なら対応できても、同じ時期に入れた設備が複数戸で続けて故障すると支出は重なります。
だから、黒字の年に残った現金を全部「利益」として使ってしまうと、数年後の修繕で一気に苦しくなる可能性があります。
アパート経営では、修繕積立も事業を続けるための必要資金と考えた方がいいです。

北川家の自宅用サポート計画ですが、建物は完成後も点検と維持管理が続くという点は賃貸経営でも同じです。
売りたいときすぐ売れない
株式のようにボタン一つで現金化できないことも、不動産経営の難しさです。
アパートを売却するときは、立地、築年数、入居状況、賃料、修繕履歴、借入残高などを見られます。
収益が落ちてから売ろうとしても、買う側も同じ数字を見るため、希望価格で売れるとは限りません。
始める前から、長期保有、相続、売却、建て替えという複数の終わり方を考えておくと、借入期間や建物選びも変わってきます。
儲からない典型的な失敗例
アパート経営の失敗例にはいろいろありますが、私は「失敗した」という言葉より、その前に置かれていた前提を見る方が役立つと思っています。
多くのケースでは、突然すべてが悪くなるのではなく、小さな見込み違いが重なっています。
需要の薄い土地に建てる
土地を持っていると、「この土地をどう使うか」から考えたくなります。
しかし賃貸経営では、本来は「この地域で誰が部屋を借りるか」から考えるべきです。
土地が広いから戸数を増やす、固定資産税がかかるから何か建てる、相続したから活用するという順番だけでは、入居者の存在が後回しになります。
周辺人口が多くても、持ち家志向が高い地域なら賃貸需要が限られることがあります。
反対に人口規模が大きくなくても、勤務先、学校、医療施設、交通、生活利便性などによって賃貸需要が生まれる地域もあります。
つまり、人口の多い少ないだけで決められません。
現地で競合アパートを見て、空室募集の数、築年数、駐車場、間取り、家賃、共用部の状態まで確認すると、提案書とは違う景色が見えてきます。
北川家の土地購入時の書類。賃貸住宅でも、土地の法規・権利関係・接道・インフラ条件は計画の土台になります。
田舎では駐車場と生活圏も見る
「田舎でアパート経営をすると失敗する」と一括りにするのも乱暴です。
ただし、車移動が中心の地域では、駅距離より駐車場台数や道路への出入りのしやすさが重視されることがあります。
単身向けなのに一戸一台の駐車が確保できない、ファミリー向けなのに二台目の車を置きにくい、といったズレは入居候補を狭めます。
スーパー、勤務先、学校、病院まで実際に車で移動し、朝夕の道路状況まで見ると、地図だけでは分からない不便さにも気づけます。
地方か都市部かではなく、その土地で暮らす人の日常に合っているかが重要です。
満室時の家賃だけで計算する
アパート経営でありがちな失敗例が、満室時の家賃収入をそのまま年間売上として置き、そこから返済額だけを引いて「これだけ残ります」と考えることです。
実際には、空室期間、入退去時の費用、管理費、修繕費、税金、保険、共用部の費用、募集条件の変更などが発生します。
さらに、返済のうち元金部分と利息部分では税務上の扱いも同じではありません。
会計上の利益が出ていても手元現金が少ないこともあるので、利益と現金残高は分けて見た方がいいですよ。
表面利回りだけで見ない
表面利回りは、物件や計画をざっくり比較するときには便利です。
ただ、その数字には維持管理費や空室の影響が十分に入っていないことがあります。
利回りが高く見えても、家賃設定が周辺相場より高い、修繕費がほとんど入っていない、借入条件が楽観的なら、実際の手残りは別物です。
反対に建築費が高くても、家賃維持、入居継続、管理、修繕まで含めて長くお金が残るなら評価は変わります。
| 失敗しやすい前提 | 起こりやすい結果 | 確認したい対策 |
|---|---|---|
| 満室が長く続く | 空室で返済余力が減る | 空室を入れた収支も作る |
| 家賃が変わらない | 家賃改定で売上が下がる | 周辺の築古家賃も見る |
| 修繕が少ない | 設備交換が重なり現金不足 | 毎年修繕資金を残す |
| 今の金利が続く | 返済負担が増える | 金利上昇時も試算する |
| いつでも売れる | 希望価格で売れない | 出口を契約前に考える |
建築費だけで会社を選ぶ
相見積もりを取ると、どうしても総額の安い会社が魅力的に見えます。
もちろん建築費は重要ですし、同じ内容なら安い方がいいでしょう。
ただ、アパート経営では建物の引き渡し日がゴールではありません。
募集力、管理体制、修繕提案、保証条件、入居者対応、退去後の再募集、長期の建物価値まで含めて経営が続きます。
建築費が安くても、入居が決まりにくい、修繕が読めない、管理報告が薄いなら、長期では安かったと言えなくなるかもしれません。
反対に、高い会社なら自動的に成功するわけでもありません。
アパート経営のハウスメーカー比較では、建築費以外に管理方式や保証、募集力まで比較する考え方を詳しくまとめています。
自己資金を使い切る
借入を減らすために自己資金を多く入れる考え方自体はおかしくありません。
ただ、建築時に現金をほぼ使い切ると、完成後の予想外の支出に対応しにくくなります。
追加外構、地盤対応、設備故障、空室期間、税金、保険など、事業開始後にも現金が必要な場面はあります。
アパート経営では「頭金をいくら入れるか」と同じくらい、「完成後にいくら現金を残すか」も大切です。
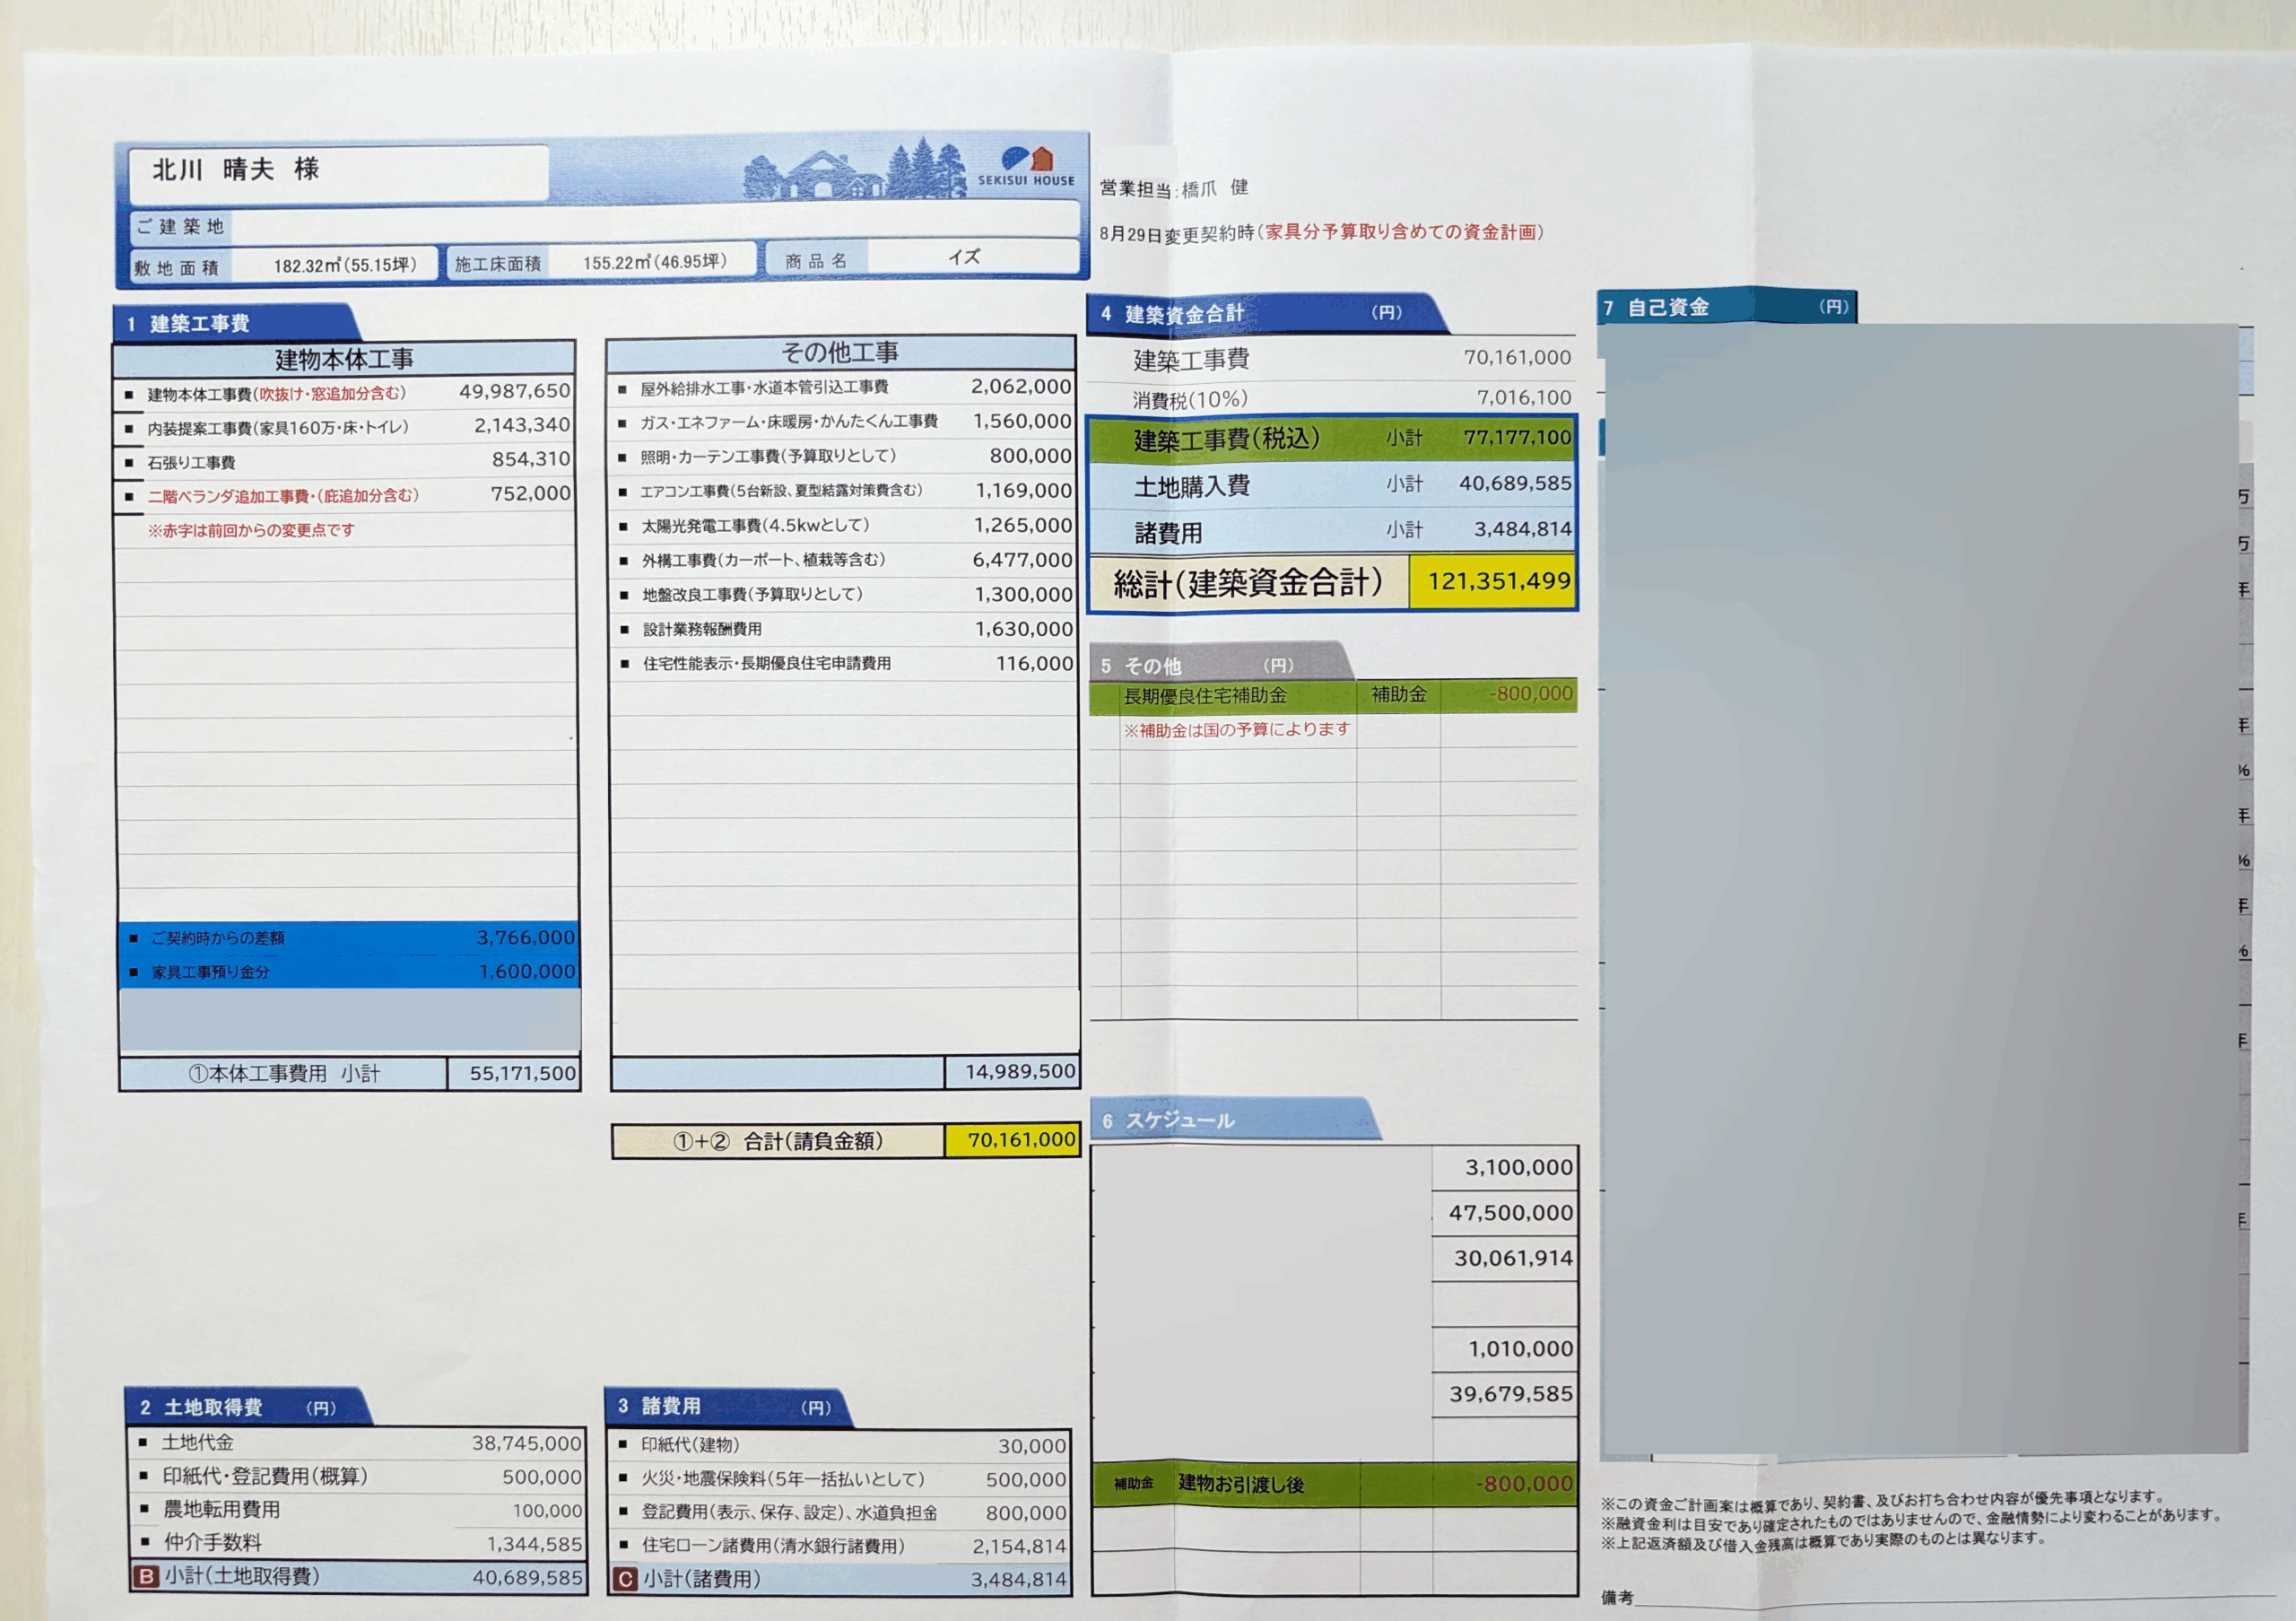
北川家の自宅見積もりも、希望や工事条件を詰める中で総額が増えました。賃貸経営ではなおさら、建物本体以外まで含めた総事業費で見たいところです。
管理会社へ丸投げする
管理会社へ業務を任せることは、アパート経営の大きな助けになります。
ただし、任せることと、数字を見なくなることは別です。
退去が増えた、募集期間が長くなった、修繕単価が上がった、広告条件が変わったという変化は、オーナーが定期的に把握する必要があります。
報告書を受け取って終わりではなく、「前年と何が変わったか」を見るだけでも経営の見え方はかなり変わります。
入居者対応を自分で全部やる必要はありませんが、経営判断まで外注することはできないという感覚は持っておきたいですね。
知恵袋や失敗談の読み方
「アパート経営はやめとけ」と検索すると、知恵袋、失敗ブログ、掲示板、口コミなどが大量に出てきます。
こうした体験談は無視する必要はありませんが、そのまま自分の未来として受け取るのも違います。
失敗談は原因まで分解する
失敗談を読むときは、「いくら損した」という結末より、その前に何が起きたかを見てください。
例えば空室が増えたなら、原因は地域需要の減少なのか、家賃が相場より高いのか、間取りが需要と合っていないのか、管理状態が悪いのかで対策が変わります。
修繕費で苦しくなったなら、建物の品質だけでなく、修繕積立をしていなかった、同時期に設備更新が重なった、見積もりを比較していなかった可能性もあります。
失敗談は恐怖を増やすためではなく、自分の事業計画に同じ穴がないかを探すチェックリストとして使うと役立ちます。
「失敗した人がいる」ことと「自分も失敗する」ことは同じではありません。
反対に、「成功した人がいる」ことも、あなたの土地で成功する保証にはなりません。
2chやなんJは結論にしない
2ch系の過去ログや、なんJなどの掲示板には、かなり率直な意見が書かれています。
営業資料では出てこない視点に気づけることもありますが、投稿者の土地、借入額、家賃、築年数、管理方式が分からない話も多いです。
「アパート経営は全部ダメ」「地主なら絶対に得」といった断定は、どちらもそのまま結論にしない方がいいでしょう。
気になる論点を見つけたら、自分の事業計画書や契約条件に置き換えて確認する。
掲示板の使い方としては、この距離感がちょうどいいと思います。
口コミの立場を確認する
アパート経営の口コミには、地主、新築アパートの購入者、中古一棟の投資家、管理会社、入居者など、違う立場の人が混ざっています。
同じ「アパート経営」でも、土地をすでに持っている人と、土地まで購入して始める人では投資額が大きく違います。
借入条件が違えば、同じ家賃収入でも手残りは変わります。
アパート経営の現実と難しさ
ここでは、経営中に起きやすい現実的な負担を見ます。
黒字でも現金不足は起こる
アパート経営では、帳簿上の利益と銀行口座に残る現金が同じとは限りません。
借入金の返済には元金と利息があり、税務上の扱いも異なります。
また、減価償却という現金支出を伴わない費用もあるため、会計上は利益が少なく見えても現金が残る場合があります。
逆に、利益が出ているのに借入返済や設備購入で現金が減っていることもあります。
そのため、「今年は黒字だから順調」とだけ考えず、家賃収入から実際の支出と返済を引いた後に、いくら現金が増減したのかを見ることが大切です。
アパート経営がうまくいかないと感じる場面では、まず利益と現金のどちらが不足しているのかを分けて考えると原因を見つけやすくなります。
空室と退去が同時に来る
一室の空室なら吸収できる計画でも、退去が続くと状況は変わります。
さらに、退去時には原状回復や設備交換が発生し、新しい入居者を募集するための費用もかかることがあります。
つまり、退去は「家賃が止まる」だけではなく、「支出が増える」タイミングでもあります。
だから、戸数が多ければ自動的に安定するとは限りません。
複数戸に分散できる利点はありますが、同じ建物の同じ設備が同時期に古くなる点も忘れない方がいいです。
金利変動は返済へ効く
変動金利で借りる場合、将来の金利は確定していません。
今の返済額で余裕があっても、金利が上がれば毎月の返済負担が増える可能性があります。
そのとき家賃も同じように上げられるとは限りません。
ここが、借入を使うアパート経営の怖さの一つです。
金利上昇だけを単独で見るのではなく、家賃低下や空室と重なった場合まで試算しておくと、借りられる金額と借りても大丈夫そうな金額の違いが見えます。
融資が通ることは、事業が安全だという判定ではありません。
サブリースにも見直しがある
一括借上げやサブリースは、空室時にも一定の賃料を受け取れる仕組みとして魅力的に見えます。
ただし、「家賃保証」という言葉だけで、契約期間中ずっと同じ金額が固定されると受け取らない方がいいです。
国土交通省は、サブリースに関して、将来の家賃減額リスク、契約解除の条件、維持保全や大規模修繕の費用負担などを十分に説明しない勧誘がトラブルにつながってきたことを示しています。
見るべきなのは、借上げ期間だけではありません。
賃料の改定方法、免責期間、修繕負担、原状回復、解約条件、管理料に含まれる業務まで契約書で確認してください。
サブリースは使ってはいけない仕組みではありませんが、内容を理解せず「これなら空室リスクがない」と思い込むのは危険です。
失敗を避けるための対策
ここまで読むと、アパート経営は大変そうに見えると思います。
実際、大きなお金を借りて長期間運営する以上、簡単な事業ではありません。
ただ、失敗しやすい前提が分かれば、契約前に潰せるものもかなりあります。
需要調査を建築前にやる
最も大切なのは、建物を決める前に賃貸需要を確認することです。
単身者が多いのか、夫婦や子育て世帯が多いのか、車は何台必要か、在宅勤務に向く間取りが求められるのか。
入居者像が変われば、戸数、広さ、駐車場、設備、家賃も変わります。
募集物件が多いこと自体が悪いのではなく、どの条件の部屋が長く残っているかを見るのがポイントです。
新築と築古の両方を見る
新築アパートだけを見ると、新築プレミアムの家賃しか見えません。
築年数が進んだ物件の家賃も見ることで、将来どの程度の価格帯で競争する可能性があるかを想像できます。
また、築年数が進んでも入居が続いている物件には、立地、間取り、駐車場、管理状態など何か理由があります。
自分が建てようとしている物件が、十年後に何と比べられるのか。
そこまで考えると、設備や外観へお金をかける意味も判断しやすくなります。
厳しめの収支も作る
事業計画は一つではなく、複数作った方がいいです。
満室に近いケースだけでなく、空室が増えたケース、家賃が下がったケース、金利が上がったケース、修繕が重なったケースも用意します。
その上で、どこまで悪化したら手元現金が減り始めるのかを確認してください。
私はこの「どこから苦しくなるか」を把握することがかなり大切だと思っています。
悪化条件を同時に重ねる
空室、家賃低下、金利上昇は、現実には一つずつ順番に来るとは限りません。
景気や地域環境が変われば、家賃を下げても決まりにくくなり、その時期に金利や修繕費が上がることも考えられます。
だからこそ、悪い条件を同時に重ねた収支も一度見ておきたいです。
それでも返済と最低限の維持管理を続けられるなら、計画には余白があります。
逆に、少しの空室ですぐ赤字になるなら、建築規模や借入額から見直した方がいいかもしれません。
修繕積立を最初から入れる
修繕費は「壊れたら考える費用」ではなく、最初から来るものとして扱います。
毎年一定額を残す方法でも、部位別に将来の工事を想定する方法でも構いません。
大事なのは、収支表に修繕の行を入れたまま消さないことです。
建築会社から長期修繕計画が出るなら、対象部位、時期、金額の前提を確認し、自分でも現金を残していきます。
修繕を先送りすると、見た目の劣化だけでなく、入居者募集にも影響する可能性があります。

北川家の自宅向け資料ですが、外壁や屋根などに点検・補修の時期があることは、長期保有する建物全般で意識したいポイントです。
出口を決めてから借りる
長く保有するつもりでも、売却の可能性は考えておきます。
相続人が経営を続けたいとは限りませんし、周辺環境や家族の資産状況が変わることもあります。
借入期間が長すぎると、売却したい時点で残債が多く残る可能性があります。
一方、返済期間を短くしすぎると毎月の返済額が重くなります。
だから、返済期間は「最長で借りられる期間」だけで決めず、何年保有する可能性があるかとセットで考えたいですね。
相談先を一社にしない
建築会社は建築、管理会社は賃貸管理、金融機関は融資、税務は税務と、それぞれ見ている範囲が違います。
一社だけにすべてを聞くと、その会社の得意な答えに寄りやすくなることがあります。
同じ土地で複数の建築案を比較し、管理条件や募集方法も比べると、提案書の違いが見えてきます。
「誰に最初に相談すればいいか」が分からない場合は、アパート経営の相談先と会社選びも参考にしてください。
建築費、想定家賃、管理方式、修繕、保証、出口まで同じ表に並べると、価格だけでは見えなかった差を比べやすくなります。

北川家では地盤改良が必要でした。アパート計画でも、建物価格だけでなく地盤・造成・外構など土地固有の費用まで確認したいところです。
向いている人と避けたい人
「アパート経営をした方がいい人」と「絶対にしてはいけない人」を一言で分けることはできません。
ただ、計画の作り方にはかなり差が出ます。
向いている人の共通点
アパート経営と相性がいいのは、満室時の収入より悪いケースを先に確認できる人です。
土地への思い入れがあっても、賃貸需要がなければ別の活用方法を比較できる。
建築会社の提案をそのまま受け取らず、自分でも周辺家賃や競合を確認できる。
利益が出ても修繕資金として現金を残せる。
こうした判断ができる人は、短期の数字に振り回されにくいでしょう。
やめた方がよい可能性が高い人
逆に、「満室保証があるから何も見なくていい」「節税になると言われたから建てる」「土地を持っているから必ずアパートが最適」と考えているなら、一度止まった方がいいと思います。
生活資金まで自己資金として入れないと成立しない計画や、少し空室が出るだけで返済が苦しくなる計画も慎重に見たいです。
さらに、家族へ説明せず進めるのも避けたいところ。
長期保有する不動産は、相続や将来の管理まで家族に関わります。
「建てられる」と「経営として持ち続けられる」は別です。
融資が通る、法規上建てられる、満室時に黒字になるという三つだけでは、長期経営の安全性までは分かりません。
シャーメゾンを候補にする場合
積水ハウスのシャーメゾンを候補にしている場合も、「大手だから安心」で終わらせず、土地ごとの提案内容を見てください。
私がすまつなで大切にしているのは、会社名だけで決めるのではなく、誰がどの前提で事業計画を作るかまで見ることです。
建物だけでなく提案力を見る
賃貸住宅では、構造や外観だけでなく、誰を入居者に想定し、どの家賃帯で、どの間取りを何戸配置するのかが収益へつながります。
担当者には、満室時の数字だけでなく、「この家賃の根拠は何か」「周辺の競合はどこか」「築年数が進んだ後は何で選ばれるのか」「空室が増えたら何をするのか」を聞いてみてください。
返答が具体的なら、提案の背景まで考えられている可能性があります。
逆に、ブランド名や家賃保証の話ばかりで、その土地の入居者像が曖昧なら、追加で確認した方がいいでしょう。
担当者の提案力は、建物完成後の管理や改善提案にも影響します。
商談前に相談する意味
すまつなでは、シャーメゾンによる土地活用を検討している方の相談にも対応しています。
私が勧めているのは、いきなり「シャーメゾンで建てましょう」という進め方ではありません。
まずその土地で賃貸住宅が成立しそうかを見て、他の活用案や他社提案とも比較し、その上で候補として残るなら担当者の提案力まで確認する流れです。
積水ハウスへまだ問い合わせや商談をしていない段階なら、すまつな経由で信頼できる窓口へつなぐことで、担当者の選定や提案の入口を整えやすくなります。
シャーメゾンが有力候補に入っているなら、展示場予約や直接問い合わせの前に相談しておく方が選択肢を残しやすいです。
アパート経営の失敗に関するよくある質問
最後に、検索や相談でよく出る疑問へ簡潔に答えます。
Q1. アパート経営はやめた方がいい?
A. 一律にやめる必要はありませんが、需要確認が足りない、満室想定だけで返済できる計画、修繕や金利上昇を入れていない計画なら慎重に考えるべきです。
アパート経営は、土地の場所、借入額、戸数、家賃、管理方式で結果が大きく変わります。
「やめとけ」という意見を結論にせず、自分の土地で悪いケースまで計算したときに持ちこたえられるかで判断してください。
Q2. 儲からない主な原因は何ですか?
A. 一つに決めることはできませんが、売上の前提を楽観的に置き、将来の支出を小さく見積もることが大きな原因になりやすいです。
満室時の家賃が続く前提、家賃が下がらない前提、修繕が少ない前提、金利が変わらない前提が重なるほど、計画と現実の差は広がります。
収入を高く見るより、支出と悪化条件を先に入れる方が判断しやすいですよ。
Q3. アパート経営の成功率はどれくらいですか?
A. すべてのアパート経営に共通する一つの成功率で判断するのは難しいです。
そもそも、毎月の手残りを成功とするのか、相続を含めた資産保全を成功とするのか、売却益まで含めるのかで成功の定義が変わります。
割合を探すより、自分の目的を決め、空室・家賃低下・金利・修繕を入れた収支で成立するかを見る方が実務的です。
Q4. 知恵袋や失敗談は参考になる?
A. 参考にはなりますが、結論ではなく論点を拾うために使うのがおすすめです。
投稿者の土地代、借入条件、家賃、築年数、管理方法が分からなければ、同じ結果になるとは言えません。
「空室で苦労した」という話を見たら、自分の計画では空室を何戸まで吸収できるか確認する、といった使い方に変えると価値があります。
Q5. 田舎のアパート経営は失敗しやすい?
A. 田舎だから失敗すると決まっているわけではありません。
ただし、賃貸需要が限定される地域では、勤務先、生活圏、駐車場、道路事情、競合物件まで細かく見る必要があります。
都市部でも供給が多すぎれば空室は起こりますし、地方でも明確な需要があれば成立することがあります。
地域名ではなく、その土地で誰が何年後も借りるのかを具体的に説明できるかが判断材料です。
まとめ
「アパート経営はするな」「やめとけ」という意見には、確かに無視できない理由があります。
大きな借入をしても家賃収入は一定ではなく、空室、家賃低下、金利、修繕、災害、管理トラブルなどが長い保有期間の中で起こり得るからです。
ただし、失敗談を読んでアパート経営そのものを怖がるだけでは、自分の土地に合う判断はできません。
大切なのは、どの前提が崩れると赤字になるのかを契約前に把握することです。
需要の薄い土地に建てない、満室想定だけで返済計画を作らない、建築費だけで会社を決めない、修繕資金を残す、金利上昇を試算する、管理を丸投げしない。
この基本を一つずつ押さえるだけでも、「思っていた経営と違った」という失敗はかなり避けやすくなります。
知恵袋、2ch系の掲示板、なんJ、失敗ブログ、口コミも、怖がる材料ではなく、自分の計画に穴がないかを探す材料として使ってください。
そして、シャーメゾンを候補にする場合も、会社名だけで決めず、その土地の需要をどう読み、どんな収支を作り、築年数が進んだ後まで何を提案してくれる担当者なのかを見たいところです。
すまつなでは、積水ハウスへ直接問い合わせる前の段階から、土地活用やシャーメゾン経営の相談を受けています。
「建てる前提」ではなく、「この土地で本当にアパート経営をする意味があるのか」から考えたい方は、すまつなのお問い合わせ窓口から相談してください。
大きなお金を動かす事業だからこそ、勢いで始めるより、悪いケースを見た上で「それでもやる」と決められる状態をつくること。
私は、それが後悔を減らす一番まっとうな進め方だと思っています。
シャーメゾン賃貸経営を
ご検討中の方へ
積水ハウスで始めるなら
“担当者と情報の差”で損しないでください。
同じ積水ハウスでも、誰につながるか、どんな情報を早く得られるかで、 その後の進めやすさは大きく変わります。
展示場訪問・資料請求・問い合わせの前に先に全体像を確認しておくのがおすすめです。
店長ルート・未公開情報・相談前の注意点をまとめています。
※まだ本格検討前でもOKです
