
こんにちは。住まいをつなぐ「すまつな」の北川です。
アパート経営の事業計画を見ていると、最初に目へ飛び込んでくるのが「利回り」という数字です。
ただ、会社を経営してきた私からすると、利回りだけを見て「儲かりそう」と判断するのはかなり怖いと感じます。
家賃が入っても、管理費、修繕、税金、保険、借入金の返済などで現金は出ていきますし、空室が出れば売上そのものが減るからです。
しかも「何年で黒字になるのか」という質問も、何を黒字と呼ぶかによって答えが変わります。
この記事では、アパート経営の表面利回りと実質利回り、家賃収入、利益、手残り、キャッシュフロー、黒字化、投資額の回収まで、数字のつながりを順番に解説します。
これから事業計画を比較するあなたには、利回りの高さを追いかけるより、条件が悪くなっても現金が残る計画かを見てほしいと思っています。
記事のポイント
- 表面利回りと実質利回りの違い
- 家賃収入から手残りを考える方法
- 何年で黒字化・回収できるかの見方
- 空室や金利を含めた収支計算の方法
アパート経営の利回りとは
アパート経営の利回りとは、投じた金額に対して、家賃収入や利益がどの程度生まれる計画なのかを見るための指標です。
ただし、同じ「利回り」という言葉でも計算方法が違うため、まず表面利回りと実質利回りを分けて考えましょう。
表面利回りの意味
表面利回りは、年間の満室想定家賃を投資額で割って求める、比較的シンプルな指標です。
表面利回り=年間満室想定家賃収入÷投資額×100
例えば、総投資額が6,000万円で、満室時の年間家賃収入を600万円と仮定した架空の計画なら、表面利回りは10%です。
計算だけなら簡単ですよね。
しかし、ここには空室による家賃減少や管理費、修繕費、税金、保険などが十分に反映されていません。
そのため、表面利回りは物件や事業案を大まかに比較するときには便利ですが、最終的な採算判断には足りない数字だと私は考えています。
アパート経営そのものの仕組みから確認したい場合は、親記事のアパート経営の始め方・メリット・デメリットをまとめた解説もあわせて読むと、全体像がつかみやすいですよ。
実質利回りの意味
実質利回りでは、家賃収入から運営にかかる費用を差し引いて考えます。
実質利回り=年間収入から年間運営費を引いた金額÷総投資額×100
ここで差し引く費用には、管理にかかる費用、共用部の電気代や清掃費、保険、税金、日常的な修繕などがあります。
どこまで含めるかによって数字が変わるため、他社の事業計画を比較するときには利回りの数字より先に計算条件を見ることが大切です。
「実質利回り7%」と書かれていても、一方は修繕を十分に入れており、もう一方はほとんど入れていないかもしれません。
数字の見た目が同じでも、中身はまったく別物というケースがあります。


利回り計算で投資額をそろえる
利回り計算では、分母となる「投資額」の範囲にも注意してください。
建物本体価格だけを使う会社と、造成、地盤改良、外構、設計、融資関連費用などまで含める会社では、同じ事業でも利回りが変わって見えます。
比較するなら総事業費の範囲をそろえることが基本です。
私自身、積水ハウスで自宅を建てたときも、建物本体だけを見ていた段階と、実際の最終的な総額では大きな差が生まれました。
用途は注文住宅ですが、「本体価格だけでは総額を判断できない」という点はアパート経営でも同じです。
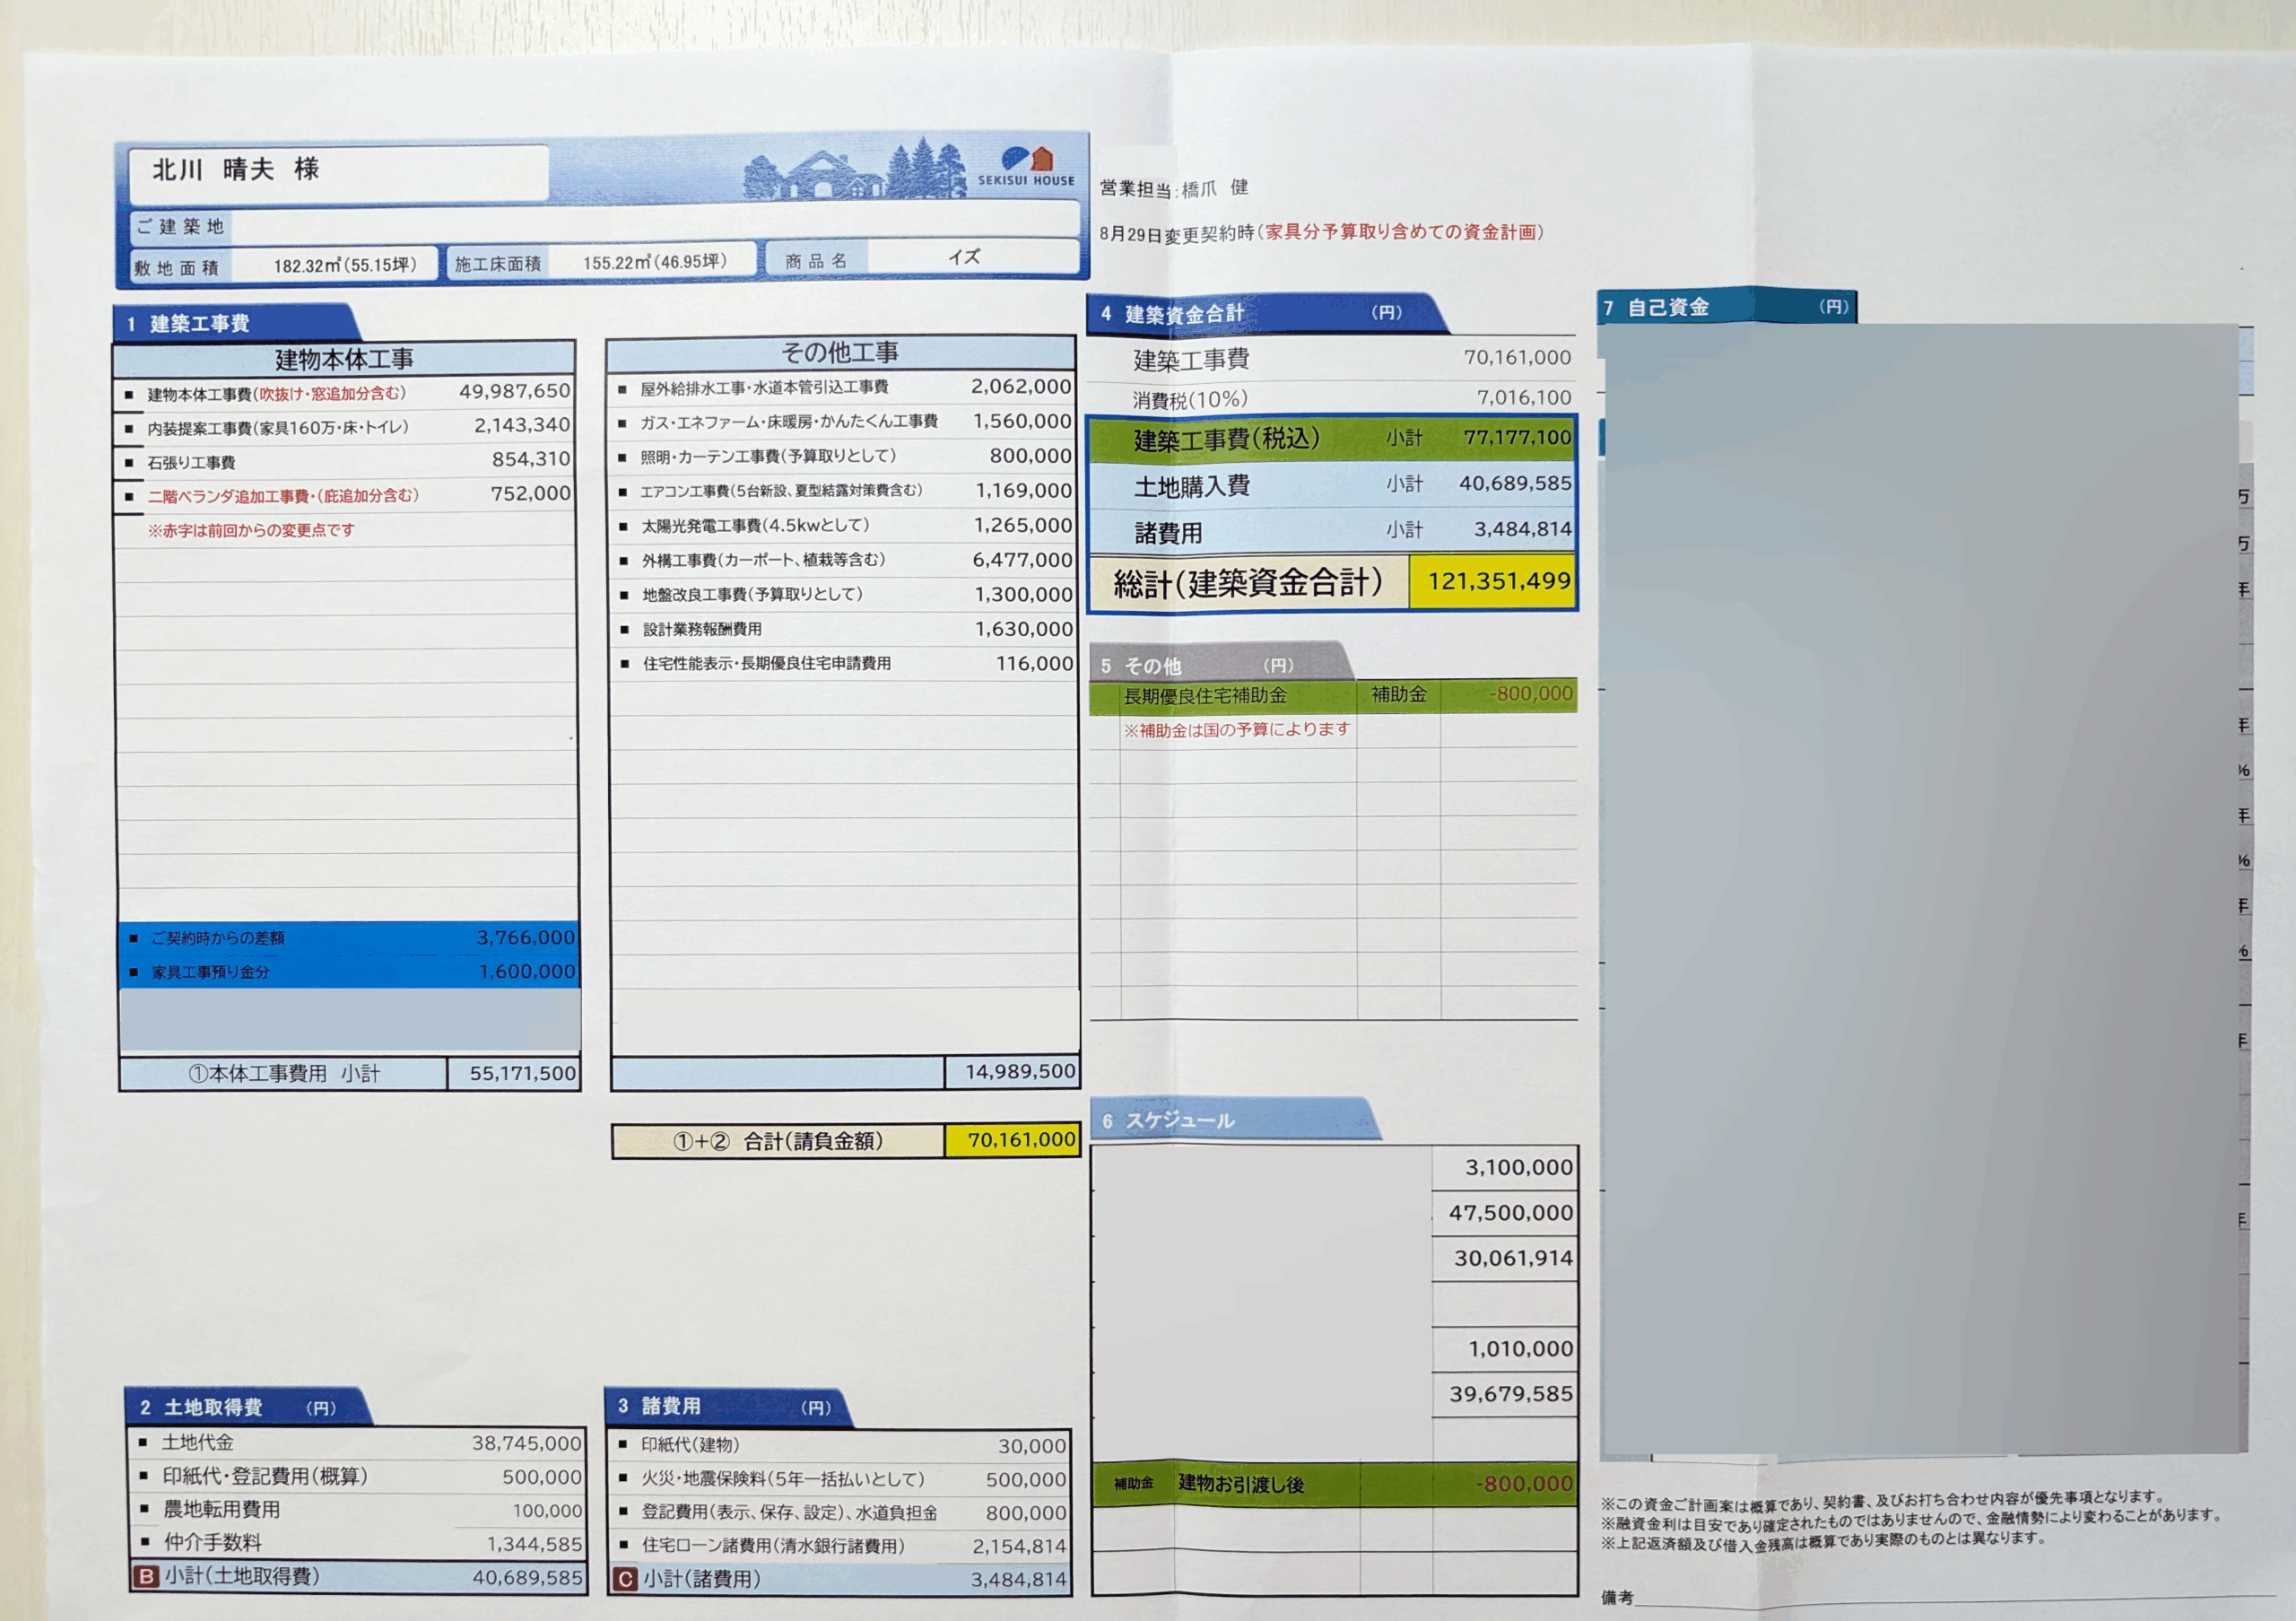
私の自宅建築時の見積もりです。アパート経営でも建物価格だけでなく、総事業費を分母にして利回りを見ることが大切です。
利回りの平均と目安
「アパート経営なら利回りは何%あればいいのか」と考えたくなりますが、私は全国共通の数字を基準にすることはおすすめしません。
土地をすでに所有しているのか、土地から購入するのかだけでも投資額は大きく変わるためです。
平均利回りを鵜呑みにしない
アパート経営の平均利回りを調べると、地域や物件種別ごとにさまざまな数字が出てきます。
しかし、その数字を自分の計画へそのまま当てはめるのは無理があります。
駅前の土地と郊外の土地では家賃も土地価格も違いますし、木造と鉄骨でも建築費や維持管理の考え方が変わります。
さらに、新築と築年数の進んだ中古物件でも期待される利回りは同じではありません。
したがって、平均値は相場を見るための参考程度にして、所有地の家賃相場、競合物件、建築費、管理条件から個別に判断した方が実用的です。
最低利回りに正解はない
「最低でも何%必要ですか」という質問にも、万人共通の答えはありません。
現金で建てる人と多額の融資を利用する人では必要な収益性が違います。
土地取得費がない人なら表面利回りが低めに見えても十分な手残りが出る場合がありますし、土地から購入する計画なら利回りが高く見えても返済負担が大きいことがあります。
最低利回りを先に決めるのではなく、空室・家賃低下・金利上昇を入れた条件でも返済と修繕を続けられるかを確認してください。
私なら「利回りが何%だから合格」ではなく、「条件が少し悪くなったときでも現金が残るか」で判断します。
新築は利回りだけで見ない
新築アパートは建築費が大きいため、表面利回りだけを見ると中古物件より魅力が小さく感じることがあります。
一方、新築には現在の入居者ニーズに合わせた間取りや設備を採用しやすく、修繕の予定を最初から立てやすい面があります。
つまり、新築アパートの利回りを見る場合は、初年度だけでなく、築年数が進んだ後の家賃と入居率まで見たいところです。
初年度に高い家賃を設定して表面利回りを良く見せても、その家賃が長期間続かなければ計画は変わります。
アパート経営の収入と手残り
「アパート経営では月いくら儲かるのか」「平均年収はいくらなのか」と気になる人は多いですが、家賃収入とオーナーの手取りは別です。
収入、利益、キャッシュフローをそれぞれ分けて見ると分かりやすくなります。
家賃収入は売上に近い
満室時の家賃収入は、会社経営で言えば売上に近い数字です。
例えば月額家賃と戸数を掛ければ、満室時の月間家賃収入を計算できます。
そこへ12か月を掛ければ年間の満室想定家賃です。
ただし、退去から次の入居までの期間や募集条件によって、実際に入ってくる金額は変わります。
だから私は、年間家賃収入を計算するときに満室だけの数字を一本置くのではなく、空室が発生したケースも並べる方がいいと思っています。
利益と手残りは違う
アパート経営では「利益」という言葉にも注意が必要です。
税務上の不動産所得は、総収入金額から必要経費を差し引いて計算されます。
国税庁では、固定資産税、損害保険料、減価償却費、修繕費などを必要経費の例として案内しています。
一方、銀行への元金返済は現金が出ていくのに、税務上の必要経費と同じ扱いではありません。
逆に、減価償却費は経費として計上されても、その年に同額の現金が出ていくわけではありません。
この違いがあるため、帳簿上の利益と銀行口座に残る現金は一致しないのです。
元金返済と減価償却
アパート経営を初めて見る人が混乱しやすいのが、この元金返済と減価償却の関係です。
「利益が出ているのに、思ったより現金がない」ということもあれば、減価償却の影響で税務上の利益が小さく見えても、現金収支はプラスという場合もあります。
そのため事業計画を見るときには、損益計算だけでなく、実際の現金の出入りを別に確認してください。
キャッシュフローを確認する
アパート経営で私が特に重視したいのが、返済後のキャッシュフローです。
概念としては、実際の家賃収入から運営費と借入返済などの現金支出を差し引き、最終的に現金がいくら残るかを見るイメージです。
家賃収入が多くても借入額が大きければ、返済後の現金は少なくなります。
そこからさらに将来の大規模修繕に備える積立まで考えると、「使ってよいお金」はもっと少ないかもしれません。
アパート経営の手残りを見るなら、毎月の口座残高だけではなく、将来の支出分まで含めて考えることが大切です。
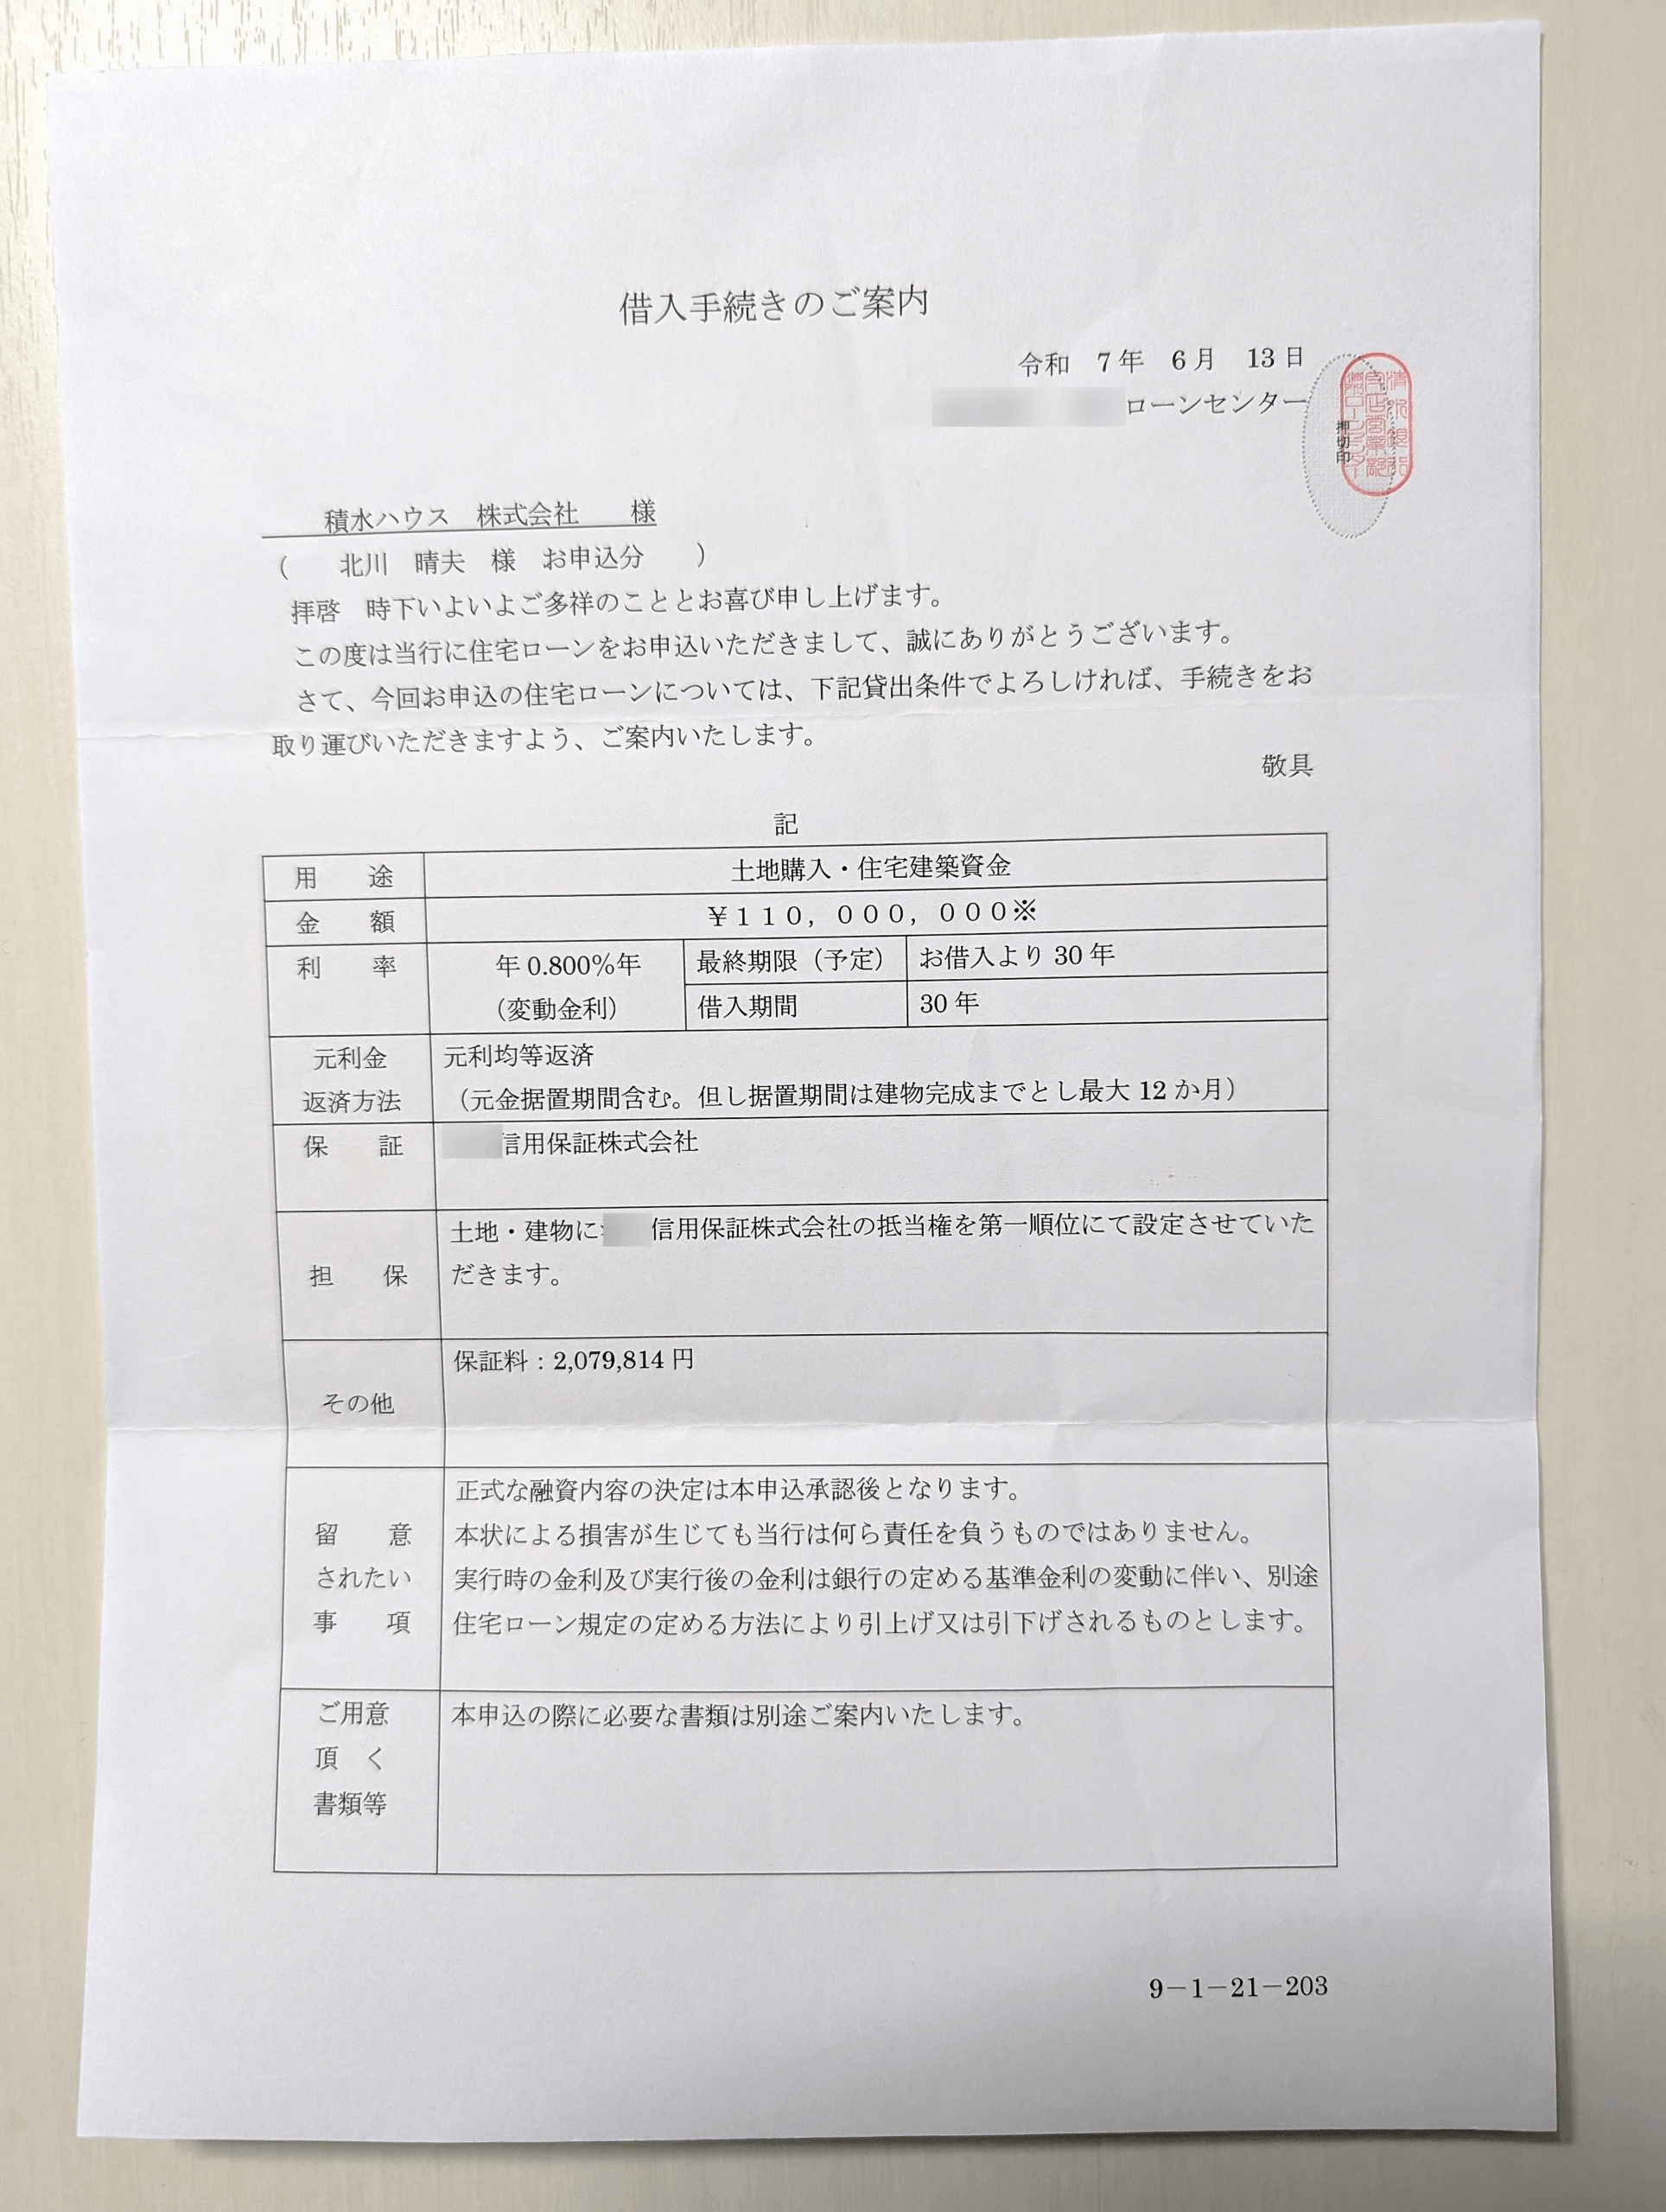
私が自宅建築で融資を利用した際の資料です。アパート経営では借入額だけでなく、金利や返済期間が手残りを大きく左右します。
月収や年収は物件ごとに違う
アパート経営の平均月収や平均年収という数字も、私はあまり参考にしすぎない方がいいと思っています。
4戸のアパートと20戸のアパートを同じ「一棟」として平均しても、あなたの計画にはそのまま使えません。
さらに土地を所有している人と土地購入から始める人では、借入額も大きく違います。
知りたいのは他人の平均年収ではなく、あなたの土地と事業計画で年間いくら残る見込みなのかです。
何年で黒字化できるのか
アパート経営で「何年で黒字になるのか」と聞かれたとき、最初に確認したいのは黒字の意味です。
実は、一口に黒字と言っても複数の考え方があります。
黒字には複数の意味がある
まず、年間の家賃収入から経費を差し引いて利益が出れば、損益上は黒字と考えられます。
次に、借入返済まで含めた年間の現金収支がプラスなら、キャッシュフロー上の黒字です。
さらに、建築時に投入した自己資金まで累積した手残りで取り戻すことを「元を取る」と考える人もいます。
三つの黒字を分けて見る
| 見方 | 確認する内容 | 主な目的 |
|---|---|---|
| 損益上の黒字 | 収入から必要経費を差し引いた結果 | 利益や税務を見る |
| 現金収支の黒字 | 返済を含む現金支出後の残額 | 経営を続けられるかを見る |
| 自己資金の回収 | 累積手残りで当初の自己資金を回収できたか | 投資回収を見る |
この三つを混ぜると、「もう黒字なのか」「まだ赤字なのか」という話がかみ合わなくなります。
何年で元を取れるか
投資回収年数を考えるときは、単純に総投資額を家賃収入で割るだけでは不十分です。
家賃のすべてが利益として残るわけではないからです。
実際には空室、管理、修繕、税金、保険などの支出があり、融資を利用すれば返済も続きます。
そのため、「表面利回り10%だから10年で元が取れる」という見方はかなり単純化されています。
実際の回収を考えるなら、毎年残った現金を積み上げ、その累計が当初投入した自己資金へいつ到達するかを見る方が現実に近いでしょう。
回収年数は途中で変わる
建築時に作った収支表で15年後に回収できる計算だったとしても、その年数が約束されるわけではありません。
家賃が下がれば回収は遅れますし、想定以上に入居が続けば早まることもあります。
設備交換や大規模修繕が重なれば、その年のキャッシュフローがマイナスになる可能性もあります。
だから、回収年数は一度計算して終わりではなく、実績を見ながら毎年更新していく数字だと思ってください。
収支シミュレーションの見方
アパート経営の収支シミュレーションでは、満室想定だけを見るのではなく、複数の条件で計算することが大切です。
未来を正確に当てることはできませんが、条件が変わった場合に経営がどう動くかは事前に確認できます。
複数のケースを作る
私は、事業計画を見るなら少なくとも「当初計画どおり」「やや条件が悪化」「さらに厳しい状態」という複数ケースを用意したいです。
| 確認条件 | 当初計画 | 慎重なケース | 厳しいケース |
|---|---|---|---|
| 入居状況 | 会社の想定値 | 空室を増やす | さらに空室を増やす |
| 家賃 | 想定家賃 | 家賃低下を想定 | さらに低い家賃を想定 |
| 金利 | 融資条件 | 金利上昇を想定 | さらに負担を増やす |
| 修繕 | 計画額 | 支出増を想定 | 大きな工事も想定 |
重要なのは「厳しいケースでも大儲けできるか」ではありません。
厳しいケースでも返済が続けられ、必要な修繕を先送りしなくて済むかを見ることです。
初期費用を漏らさない
収支計算の入口になる総投資額には、建物以外の費用も含めて考えます。
土地取得が必要なら土地代や取得時の費用があり、所有地でも造成、解体、地盤、給排水、外構などが発生する場合があります。
敷地条件によっては、想定していなかった工事が追加されることもあります。
総事業費が増えれば、同じ家賃収入でも利回りは下がります。

私の自宅では地盤条件により杭工事を行いました。アパート経営でも土地条件による工事費は総事業費へ含めて考えます。
空室と家賃低下を入れる
アパート経営の売上は家賃なので、空室の影響は非常に大きいです。
空室になると家賃が入らない一方、借入返済や固定資産税などは待ってくれません。
また、新築時の募集家賃が将来もそのまま続くとは限りません。
だから、収支シミュレーションでは空室だけではなく、家賃が下がったケースも確認してください。
満室想定家賃を少し変えるだけで手残りがどれくらい変わるのかを見ると、その計画が家賃にどれだけ依存しているか分かります。
税金を年間支出へ入れる
家賃収入から支払うものとして、固定資産税などの税負担も忘れないようにします。
完成前の事業計画では毎月の返済額に目が行きやすいのですが、年単位で発生する支出も口座から現金が出ていきます。
毎月のキャッシュフローが黒字でも、年払いの支出を考慮していなければ「思ったほど残らない」ということになりかねません。

私の自宅へ届いた固定資産税の家屋調査案内です。アパート経営の手残りを見る際も、税金を年間支出から外さないことが大切です。
修繕費を後回しにしない
新築時は設備も建物も新しいため、大きな修理が発生しにくく見えます。
しかし、アパート経営は長期間続く事業です。
外壁、屋根、防水、給湯設備、エアコン、水栓、インターホンなど、時間とともに点検や交換が必要になるものがあります。
毎年の利益をすべて「儲け」として使ってしまうと、大きな修繕が重なった年に資金不足になるかもしれません。
そのため、年間の手残りから修繕用資金を別に確保しておく考え方が欠かせません。

注文住宅用の資料ですが、建物を長く所有する以上、点検や修繕が続くという基本は賃貸住宅でも変わりません。
アパート経営は儲かるのか
アパート経営が儲かるかどうかは、利回りが高いかだけでは決まりません。
土地、家賃、建築費、借入条件、管理、入居状況、修繕が組み合わさった結果として、最終的な利益と手残りが決まります。
儲かる計画は家賃根拠がある
私なら、まず想定家賃の根拠を確認します。
周辺の新築アパートだけを比較対象にしていないか、似た面積や間取りの物件はいくらで募集されているか、築年数が進んだ物件はどうなっているかを見るわけです。
新築プレミアムを含んだ家賃だけで長期計画を作ると、将来の収支を楽観的に見てしまう可能性があります。
「この家賃で貸せます」だけではなく、「なぜこの家賃が成立するのか」まで説明できる事業計画の方が私は安心できます。
利益率より現金余力を見る
アパート経営では、利益率が高くても手元現金が少なければ、突発的な修理へ対応しにくくなります。
逆に、毎年十分な現金を残せる計画なら、設備更新や空室対策へ再投資しやすくなります。
経営を続けるうえでは、この余裕が大切です。
「年間いくら儲かるか」だけでなく、一年分の収入が想定より減ったときに、どこまで耐えられるかも確認してください。
サブリースも手残りで比較する
一括借上げやサブリースを使う場合も、「家賃保証」という言葉だけで判断しない方がいいです。
オーナーが実際に受け取る金額、賃料見直しの条件、免責期間、修繕負担、契約解除などを確認したうえで、一般管理の場合と手残りを比較します。
国土交通省も、サブリースを含む特定賃貸借契約について、誇大広告や不当な勧誘の禁止、契約前の重要事項説明などを定めています。
「一括借上げだから空室を考えなくてよい」と決めつけず、オーナーへ支払われる賃料がどの条件で変わるのかまで確認しましょう。
事業計画を比較するポイント
一社の事業計画だけを見ていると、その家賃や建築費が妥当なのか判断しにくいものです。
できれば同じ土地条件で複数案を取り、数字の前提をそろえて比較してください。
建築費だけを比べない
建築会社を比較するとき、建築費の安さはもちろん重要です。
しかし、安い建物が必ず最も儲かるわけではありません。
家賃を維持しやすい間取りなのか、入居者が長く住みたくなる設備なのか、管理体制はどうなっているのか、将来の修繕はどう計画されているのかまで見ます。
反対に、高額な建物だから収益性が保証されるわけでもありません。
同じ所有地で複数社を比較したい場合は、アパート経営のハウスメーカー7社比較も参考にしてください。
比較条件を同じにする
会社ごとの提案を見るときは、戸数、想定家賃、空室条件、管理方式、借入条件、修繕費、建築費に含まれる範囲をできるだけ合わせます。
一社は満室想定、一社は空室を織り込んでいる状態では、公平に比較できません。
利回りの高さを競わせるより、同じ条件で最後に残る現金を比べる方が分かりやすいですよ。
相談相手の役割も分ける
建築会社だけでアパート経営のすべてを判断する必要はありません。
建物、管理、賃貸需要、融資、税務では、それぞれ確認したい内容が違います。
誰へ何を相談すればよいか迷っている場合は、アパート経営の相談先と会社選びの違いも確認してみてください。
一人の担当者の説明だけで大きな借入を決めるより、複数の視点を入れて事業計画を見る方が納得して進めやすいと思います。
シャーメゾンの利回りを見る
積水ハウスのシャーメゾンを検討する場合も、ブランド名だけで収益性を判断しないことが大切です。
所有している土地の需要と事業計画が合って初めて、建物や管理体制の価値が収益へつながります。
ブランド力だけで決めない
シャーメゾンに魅力を感じていても、「有名だから空室にならない」「大手だから必ず儲かる」と考えるのは違います。
どの地域で、どんな入居者を想定し、いくらの家賃で、何戸を計画し、総事業費がいくらになるのかを見る必要があります。
建築費が高くなれば表面利回りは下がりやすいため、その差額によって家賃維持、入居、修繕、資産性にどんな価値が期待できるのかを確認します。
ブランドの比較ではなく、あなたの土地に出てきた事業計画の比較。
ここを外さないことが重要です。
初回接触前に相談する
シャーメゾンを候補に入れているなら、公式サイトへの問い合わせや商談を始める前に「すまつな」へ相談していただくことをおすすめしています。
私は積水ハウスの社員ではなく、実際に積水ハウスで自宅を建てたオーナーとして、このサイトを運営しています。
アパート経営についても、単に「建てましょう」と勧めるのではなく、所有地の事業性を見ながら、信頼できる積水ハウス側の窓口へつなぐことを目指しています。
担当者の調整や条件面についても、初回接触後では対応が難しくなる場合があります。
アパート経営の利回りFAQ
最後に、アパート経営の利回りや黒字化について、よく聞かれる疑問へまとめて回答します。
Q1. アパート経営の最低利回りは何%ですか?
A. 万人共通の最低利回りはありません。
土地をすでに所有しているか、土地から購入するか、自己資金、融資条件、建築費、想定家賃によって必要な利回りは変わります。
一定の利回りだけを基準にせず、空室や家賃低下、金利上昇、修繕を入れた場合でも返済を続けられるかを確認してください。
Q2. 表面利回りと実質利回りはどちらを見るべきですか?
A. 最終判断では実際の支出を含めた数字を見る方が重要です。
表面利回りは物件を大まかに比較するには便利ですが、空室や管理、修繕、税金などの負担を十分に表していません。
表面利回りで候補を見たあと、実質的な収益と返済後のキャッシュフローまで確認すると判断しやすくなります。
Q3. アパート経営は何年で黒字になりますか?
A. 一律に何年とは決められません。
さらに、損益上の黒字、返済後の現金収支の黒字、最初に投入した自己資金の回収では意味が違います。
まず何をもって黒字とするのかを決め、そのうえで毎年の実績を積み上げて確認してください。
Q4. アパート経営では月いくら手元に残りますか?
A. 戸数や家賃だけでは判断できません。
実際の家賃収入から管理、修繕、税金、保険、借入返済などの現金支出を差し引いて考える必要があります。
さらに将来の大規模修繕へ備える資金まで残すなら、口座に入ってきた金額をそのまま手取りとは考えない方がいいでしょう。
Q5. 利回りが高ければ儲かるアパートですか?
A. 利回りが高いことだけでは判断できません。
想定家賃が相場より高く設定されていたり、修繕費や空室が十分に入っていなかったりすれば、見た目の利回りだけが高くなることがあります。
総事業費、家賃の根拠、空室、管理、修繕、融資条件を同じ収支表で確認し、最後に残る現金を見ることが大切です。
アパート経営の利回りまとめ
アパート経営の利回りを見るときは、表面利回りだけで「高い・低い」を判断しないことが大切です。
表面利回りは比較の入口として便利ですが、実際の経営では空室、管理費、修繕費、税金、保険、金利、借入返済などが手残りを左右します。
また、「何年で黒字になるのか」についても、損益上の利益、返済後のキャッシュフロー、自己資金の回収では答えが違います。
だからこそ、アパート経営の収支シミュレーションでは満室時の一つの数字だけではなく、家賃低下、空室増加、金利上昇、修繕費増加を入れた複数ケースを確認してください。
私が最も大切だと思うのは、予想が当たったときにいくら儲かるかではなく、予想が少し外れたときでも経営を続けられるかです。
そのうえで複数の建築会社から同じ条件で事業計画を取り、利回り、管理方式、修繕、資産性、出口まで比べれば、かなり判断しやすくなると思います。
シャーメゾンを候補にしている場合も、ブランド名だけで決めず、まず所有地に対してどのような事業計画が出てくるかを確認してください。
積水ハウスへまだ資料請求や問い合わせをしていない段階であれば、先にすまつなへご相談いただければ、初回接触前だからこそ取れる選択肢を残した状態で進めやすくなります。
シャーメゾン賃貸経営を
ご検討中の方へ
積水ハウスで始めるなら
“担当者と情報の差”で損しないでください。
同じ積水ハウスでも、誰につながるか、どんな情報を早く得られるかで、 その後の進めやすさは大きく変わります。
展示場訪問・資料請求・問い合わせの前に先に全体像を確認しておくのがおすすめです。
店長ルート・未公開情報・相談前の注意点をまとめています。
※まだ本格検討前でもOKです
