
こんにちは。住まいをつなぐ「すまつな」の北川です。
注文住宅では、間取りや断熱性能、価格に目が向きやすいのですが、契約前にもう一つ確認しておきたいのが「その住宅会社が完成まで事業を続けられるか」という点です。
私も積水ハウスで家を建てる際は、見積金額だけでなく、契約書、支払い時期、工事工程、保証、施工体制までかなり細かく確認しました。
家は数千万円規模の契約になりますから、会社選びで見るべきなのは「安いか高いか」だけではありません。
工務店だから危険、大手ハウスメーカーだから絶対に安全という単純な話ではないものの、2026年は建設業や木造建築工事業の倒産・廃業が高い水準で推移しています。
この記事では、工務店の倒産件数や2026年の動向から、倒産する理由、愛知県を含む実際の事例、契約前に確認したい財務・支払い条件、住宅完成保証まで、家を建てる人の立場でかなり具体的に解説します。
記事のポイント
- 2026年に工務店の倒産が増えている背景
- 倒産リスクを契約前に見抜く確認項目
- 着工金や中間金など支払い条件の注意点
- 住宅完成保証で守られる範囲と確認方法
2026年の工務店倒産動向
まず、「最近は工務店が潰れているらしい」という漠然とした話ではなく、確認できる数字から見ていきます。
倒産情報は集計する会社によって定義が異なるため、SNSの投稿やまとめサイトに載っている数字を混ぜず、集計条件まで確認することが大切です。
木造建築工事は159件
帝国データバンクが2026年8月10日に公表した調査では、2026年1月から7月までに判明した木造建築工事業の倒産は159件でした。
前年同期の132件から27件増えており、増加率は20.5%です。
この集計は負債1,000万円以上で法的整理となった企業を対象としているため、小規模な自主廃業や事実上の閉店まですべて含んだ数字ではありません。
それでも、7カ月累計では過去10年で最多のペースとなっており、注文住宅を検討する側として無視しにくい動きです。
「159件=159社の施主が家を完成できなかった」という意味ではありません。
事業譲渡やスポンサー支援によって契約や工事が引き継がれるケースもあり、倒産手続きの種類によって状況は変わります。
建設業全体も高水準
さらに広く建設業全体を見ると、2026年上半期に発生した倒産は1,043件、休廃業・解散は4,894件で、合計5,937件でした。
このうち、新築戸建てを担うハウスメーカーや工務店などが含まれる「木造建築工事」の倒産・休廃業は947件とされています。
ここで大事なのは、倒産と廃業を同じ意味で考えないことです。
倒産は支払い不能などを背景に法的整理へ進むケースですが、廃業には後継者不足などを理由として余力のあるうちに会社を閉じるケースもあります。
ただし、これから30年、40年と住む家を任せる施主にとって、会社が将来なくなる可能性という意味では、どちらも無関係とは言えません。
2025年からすでに増加
前年である2025年も、建設業の倒産は年間2,021件となり、前年比6.9%増でした。
帝国データバンクの集計では4年連続の増加となり、2013年以来12年ぶりに2,000件を超えています。
つまり、2026年だけ突然状況が変わったというより、数年間続いてきた資材高、人件費上昇、人手不足などの負担が積み重なっていると考えた方が分かりやすいでしょう。
2026年8月も倒産増加
企業全体の数字を見ると、2026年8月の全国企業倒産は827件で、前年同月の751件から10.1%増加しました。
1月から8月まででは7,199件となり、前年同期を489件上回っています。
なお、木造建築工事業だけを切り出した最新の詳細集計として、この記事では2026年1月から7月までの159件を使っています。
数字の対象期間をそろえないまま「今年は○件」と書くと誤解を招くので、ここはかなり注意したいところです。
| 集計 | 期間 | 件数 | ポイント |
|---|---|---|---|
| 木造建築工事業の倒産 | 2026年1月〜7月 | 159件 | 前年同期比20.5%増 |
| 建設業の倒産 | 2026年上半期 | 1,043件 | 前年同期比5.8%増 |
| 建設業の休廃業・解散 | 2026年上半期 | 4,894件 | 前年同期比27.8%増 |
| 建設業の倒産・廃業合計 | 2026年上半期 | 5,937件 | 上半期として高い水準 |
工務店が倒産する理由
工務店が潰れる理由を「経営が下手だったから」の一言で終わらせると、本質を見誤ります。
住宅業界では、契約から完成まで長期間にわたって材料、人、資金を動かすため、売上があっても資金繰りが厳しくなることがあります。
資材価格が上昇している
木材だけでなく、住宅設備、鉄、コンクリート、ガラス、断熱材、電線、運送費など、家をつくるさまざまな費用が以前より重くなっています。
契約時に4,000万円で請け負った家でも、着工までの間に材料費や外注費が上がれば、工務店側の利益は削られます。
だからといって契約後に何でも値上げできるわけではありません。
結果として、売上はあるのに利益や現金が残らないという状態になる会社も出てきます。
人手不足が利益を圧迫する
注文住宅は、営業担当者と設計士だけでは完成しません。
基礎、大工、電気、給排水、外壁、屋根、内装、外構など、多くの協力業者が関わります。
職人不足によって外注費が上がったり、予定していた職人を確保できず工期が延びたりすれば、会社の利益を圧迫します。
2026年8月の帝国データバンク集計でも、人手不足倒産は47件あり、そのうち建設業が14件で最多でした。
住宅着工減少の影響
住宅価格の上昇に加えて住宅ローン金利も上昇すれば、「今は建てない」という人が増えます。
年間の受注棟数が落ちれば、展示場、営業社員、事務所、設計担当者などの固定費を少ない契約で支えなければなりません。
住宅会社は契約が途切れてすぐ倒産するわけではありませんが、受注減少が長く続けば、じわじわ効いてきます。
急成長も注意して見る
意外かもしれませんが、「急激に売れている会社だから安心」とも限りません。
契約だけ急増すると、設計、施工管理、職人、資材調達が追いつかなくなる場合があります。
売上高が伸びても、先に必要になる人件費や仕入代金を支払えなければ資金繰りは苦しくなるからです。
売上高だけでは会社の安全性は判断できません。
利益、借入金、現預金、支払い条件、受注残、施工体制を合わせて見る必要があります。


2026年の倒産事例
工務店の倒産一覧を探している人も多いと思いますが、ここではSNS上の噂や匿名掲示板ではなく、帝国データバンクなどで確認できる事例だけを扱います。
なお、以下は「危険な会社一覧」ではなく、すでに公表された法的整理等の事例です。
確認できる主な事例
| 会社 | 所在地 | 公表内容 | 負債 |
|---|---|---|---|
| アエラホーム | 東京都 | 民事再生法の適用を申請 | 約61億6,000万円 |
| タイコウハウス | 愛知県豊橋市 | 破産 | 約34億2,400万円 |
| ハウスM21 | 岩手県盛岡市 | 破産 | 約11億5,200万円 |
| 国土建設 | 和歌山県和歌山市 | 木造建築工事業の大型倒産事例として公表 | 10億円超の区分 |
帝国データバンクは、2026年1月から7月の木造建築工事業で負債10億円を超えた事例として、この4社を挙げています。
愛知でも住宅会社が破産
工務店の倒産を愛知県で調べている人が目にする代表例が、豊橋市のタイコウハウスです。
同社は木造注文住宅などを手掛けていましたが、2026年1月に事業を停止し、その後、3月10日に名古屋地裁から破産開始決定を受けています。
負債総額は約34億2,400万円と報じられました。
ここから分かるのは、地元で長く営業している、住宅展示場がある、テレビCMをしているといった要素だけでは、将来の継続を保証できないということです。
民事再生と破産は違う
工務店の倒産ニュースを見ると、「破産」「民事再生」という言葉が出てきます。
破産は事業を停止して会社を清算する方向へ進むのが基本ですが、民事再生はスポンサー支援などを受けながら事業を継続するケースがあります。
例えばアエラホームは2026年7月16日に民事再生法の適用を申請しましたが、公表時点ではスポンサーの支援による事業承継と、締結済みの新築請負契約の承継が示されていました。
ですから、「民事再生=建築中の住宅がその日に放置される」と決めつけるのも正確ではありません。
倒産ニュースでは手続きの種類まで確認してください。
破産、民事再生、会社更生、特別清算では、その後の事業や契約の扱いが異なります。
倒産リスクを契約前に見る
ここからがこの記事で一番伝えたい部分です。
ニュースを毎日検索しても、明日どの会社が倒産するかを完全に予測することはできません。
一方で、契約前に確認できる項目はかなりあります。
建設業許可を確認する
最初に見ておきたいのが建設業許可です。
国土交通省の「建設業者・宅建業者等企業情報検索システム」では、商号、許可番号、所在地などから建設業者を検索できます。
(出典:国土交通省「建設業者・宅建業者等企業情報検索システム」)
許可があるだけで財務の安全が保証されるわけではありませんが、法人名、所在地、許可の状態など、最低限の会社情報を確認する入口になります。
決算情報を聞いてみる
地域工務店では上場企業のように詳細な決算情報を一般公開していないことも珍しくありません。
それでも、契約額が数千万円になるなら、「直近の売上や利益はどう推移していますか」「自己資本や借入金について説明できますか」と聞くこと自体はおかしくありません。
数字をすべて見せてもらえるとは限りませんが、質問に対してどう説明する会社なのかを見るだけでも参考になります。
赤字だけで決めつけない
一年度だけ赤字だから即危険とも限りません。
展示場建設、設備投資、採用などで一時的に利益が落ちることもあるからです。
逆に、黒字でも現金が不足すれば会社は行き詰まります。
だからこそ、単年度の利益だけでなく、数年間の流れを見ることが重要です。
年間施工棟数を確認する
年間に何棟くらい施工しているのかも聞いてみてください。
施工棟数が多いほど安心とは限りませんが、営業人数や現場監督の人数に対して受注が多すぎないかを見る材料になります。
例えば年間100棟を請け負っているのに現場監督が極端に少ないなら、現場管理の負担も気になります。
逆に施工棟数が急激に減っている場合は、その理由を聞いておきたいところです。
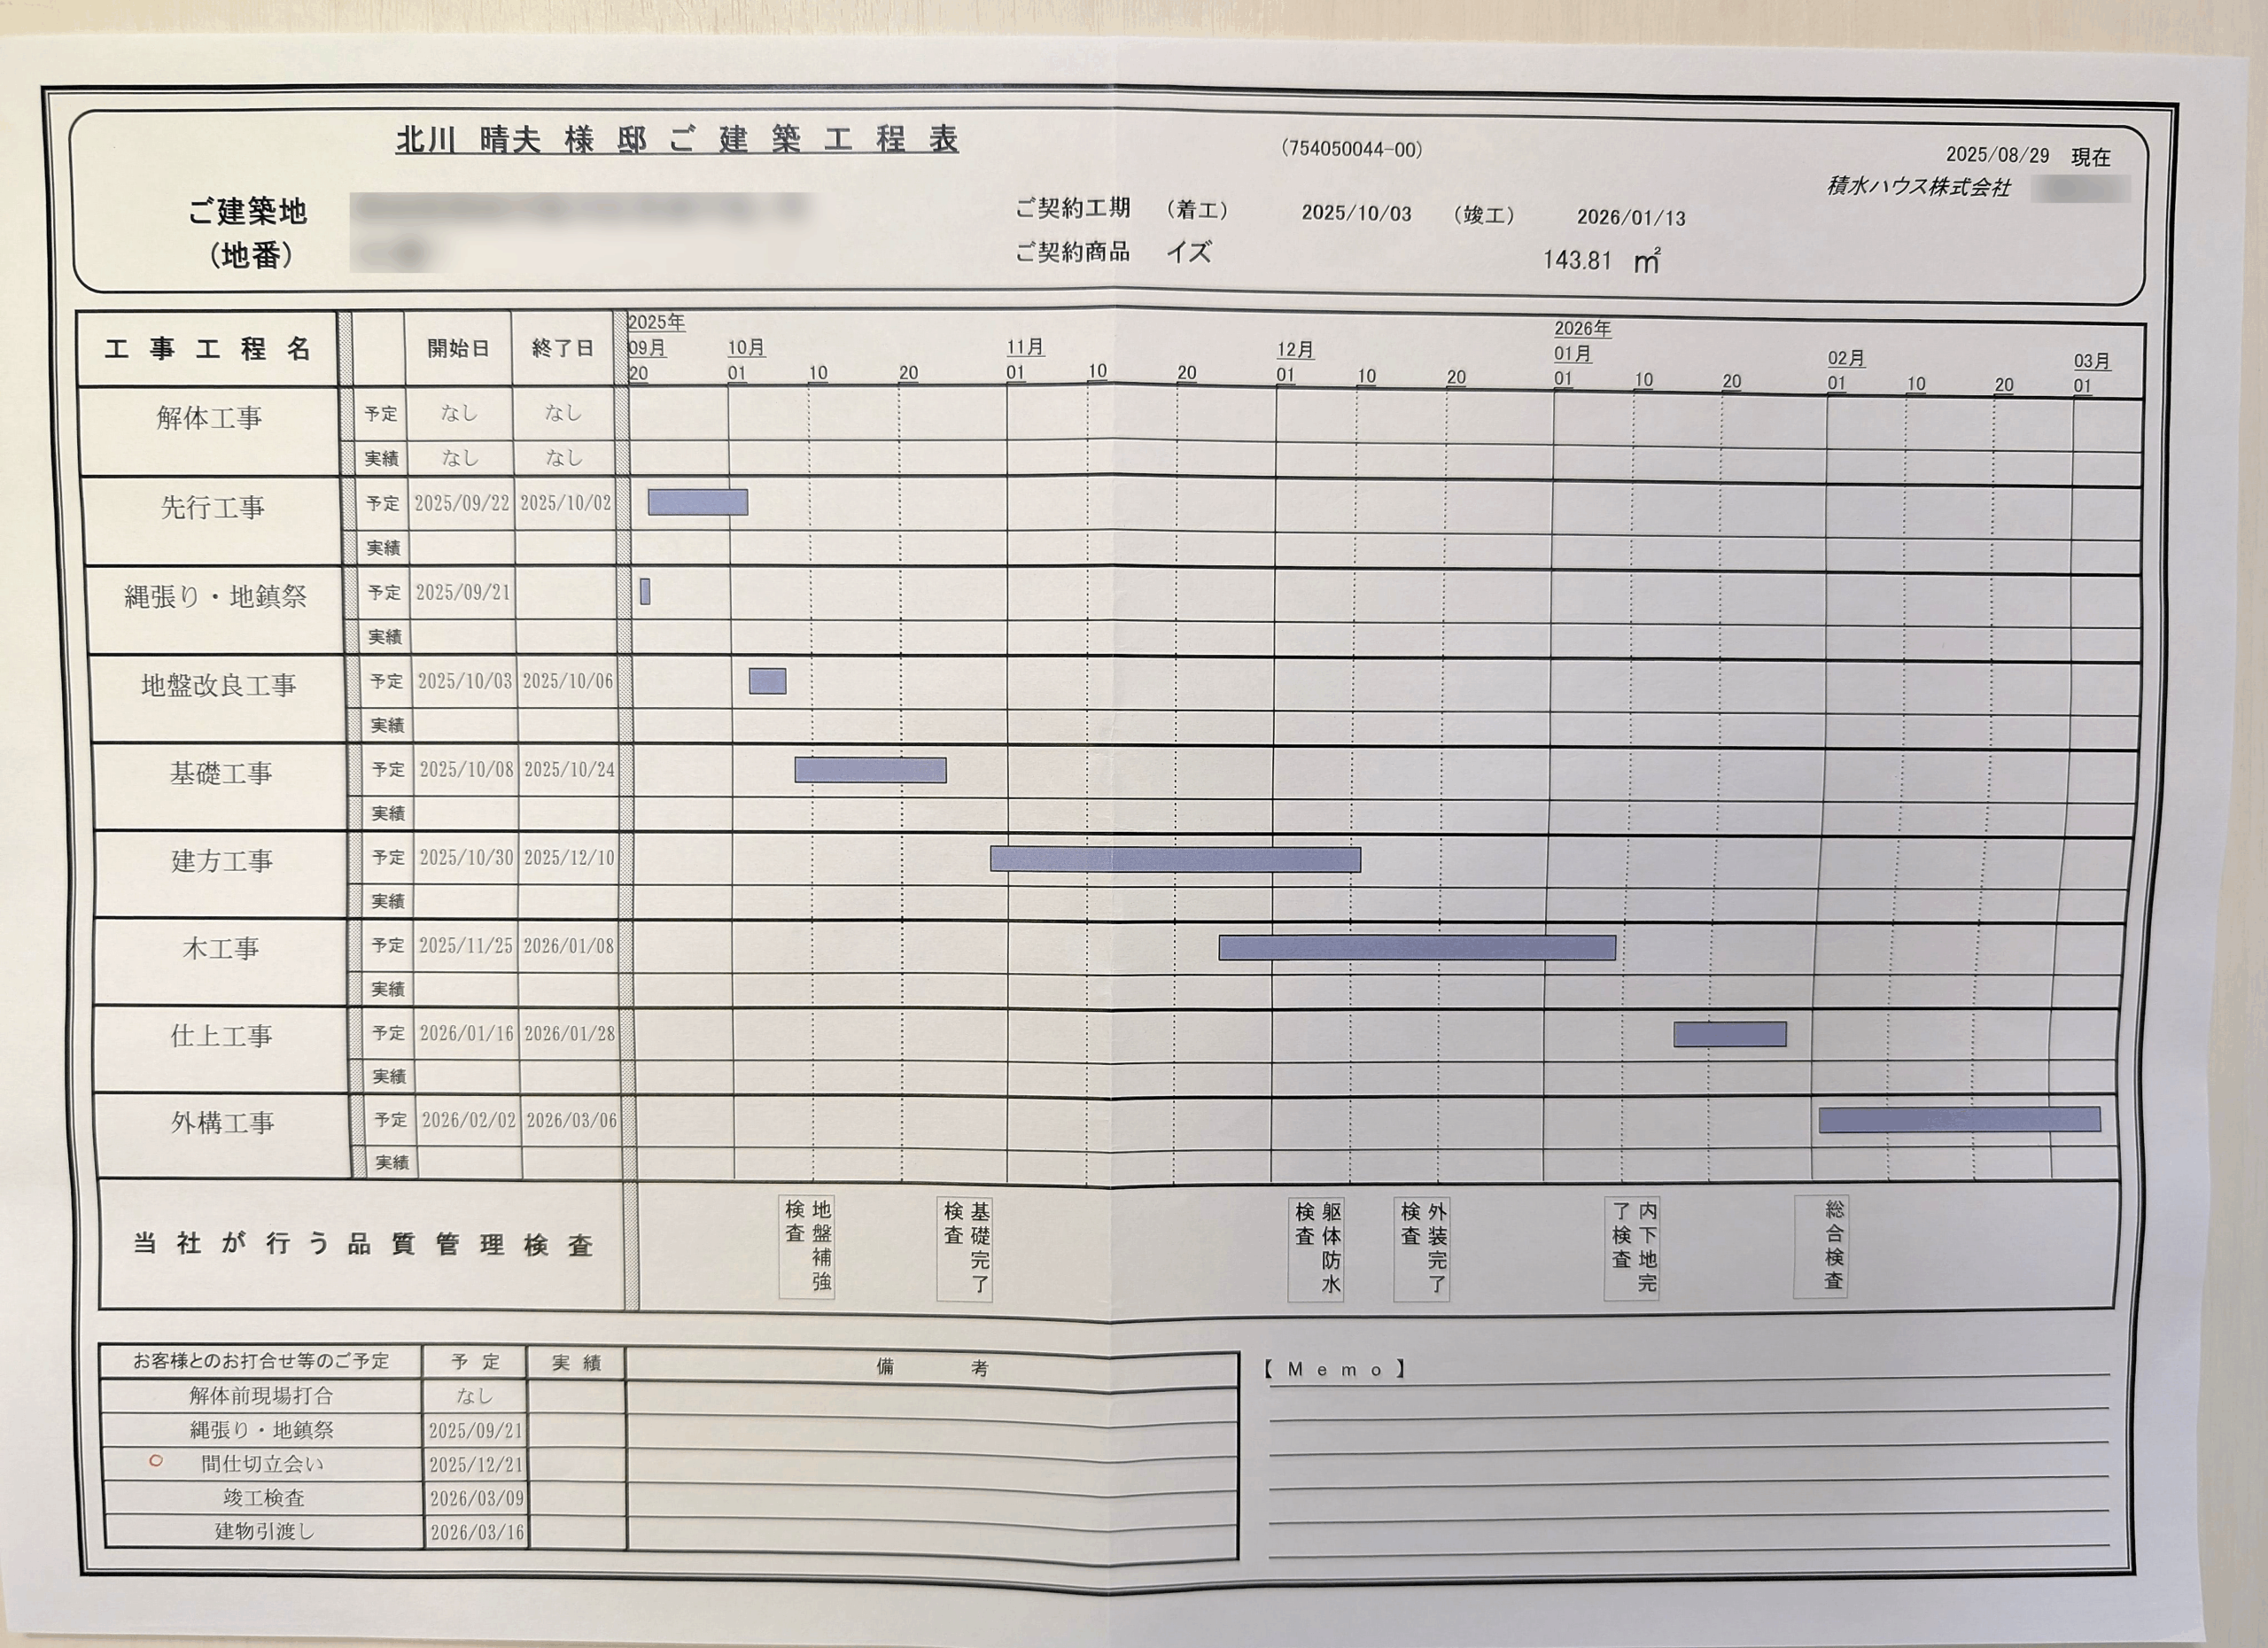
我が家の建築時に作成された工程表。契約前後では支払いだけでなく、いつ何の工事をするのかも確認しておきたいポイントです。
協力業者との関係を見る
住宅会社は自社社員だけで家を完成させるわけではありません。
大工、基礎、電気、設備、外壁などを担う協力会社との関係が安定しているかは、施工品質にも経営にも関係します。
可能なら「同じ協力会社と何年くらい取引していますか」「現場監督は一人で何棟くらい担当していますか」と聞いてみてください。
現場見学をしたときに職人さん同士の連携や現場の状態を見るのも参考になります。

完成すると隠れる構造や配線も、工事中なら確認できます。会社を見るときは営業担当者だけでなく施工現場も見ておきたいところです。
支払い条件は特に重要
工務店の倒産リスクを考えるうえで、会社の財務状況と同じくらい重要なのがあなた自身のお金をどのタイミングで渡すかです。
ここを軽く見ないでください。
前払いが大きすぎないか
注文住宅では、契約金、着工金、中間金、完成時の残金などに分けて支払う形が一般的です。
ただし、その割合に全国共通の固定ルールがあるわけではありません。
契約内容ごとに違います。
注意したいのは、工事の進み具合と比較して、支払額だけが大きく先行していないかという点です。
まだ基礎工事にも入っていないのに請負金額の大部分を支払う契約なら、なぜその条件なのか確認した方がいいでしょう。
出来高とのバランスを見る
考え方として分かりやすいのは、「今まで完成した工事の価値」と「今まで払った金額」が大きく離れすぎないことです。
もちろん材料を先に発注するため着工前の支払いが必要になる場合はあります。
しかし、会社の運転資金を施主からの前払い金で過度に補っている状態だと、受注が止まったときに苦しくなる可能性があります。
「今月中に多めに払ってもらえれば値引きします」といった提案は、金額だけで判断しないでください。
値引き額より、前払いしたお金がどの段階まで保護されるのかを確認する方が大切です。
支払日を一覧にする
契約前に、少なくとも契約金、着工金、中間金、完成金の予定日と金額を一覧にしてもらうことをおすすめします。
住宅ローンを使う場合は、金融機関からいつ融資され、つなぎ融資が必要になるのかも合わせて確認します。
私は積水ハウスで建てたときも、建物だけを見るのではなく、土地決済、自己資金、住宅ローン、工事の進行をまとめて考えていました。
我が家の積水ハウスとの契約書。工務店選びでも価格だけではなく、支払い時期や解除条件まで契約書で確認することが大切です。
見積書から分かること
工務店の倒産リスクを見抜く資料というと決算書を思い浮かべますが、施主に渡される見積書にもヒントがあります。
極端に安い見積もりは確認
同じ延床面積、同程度の設備、同じ土地条件なのに、一社だけ数百万円単位で安い場合はうれしくなりますよね。
ただ、そこで即決せず、「なぜ安いのか」を分解してください。
仕入れ力で安いのか、広告費を抑えているのか、標準仕様が違うのか、外構や地盤改良が入っていないのかで意味はまったく変わります。
利益をほとんど取れない価格で受注を増やす経営が長く続くとは限りません。
概算項目を見落とさない
地盤改良、給排水、照明、カーテン、空調、外構などが「別途」「概算」「未計上」になっていれば、契約後の総額は増えます。
安い見積書に見えても、単に入っていないだけかもしれません。
工務店を比較するときは、同じ工事項目まで含めた総額へそろえる必要があります。
ハウスメーカーの価格についても同じで、私の積水ハウスの実例では建物本体価格だけで見る場合と、オプションなどを含めた建築工事費で見る場合では坪単価が大きく変わりました。
詳しい実例は積水ハウスの家の値段と北川家の総額実例でも公開しています。
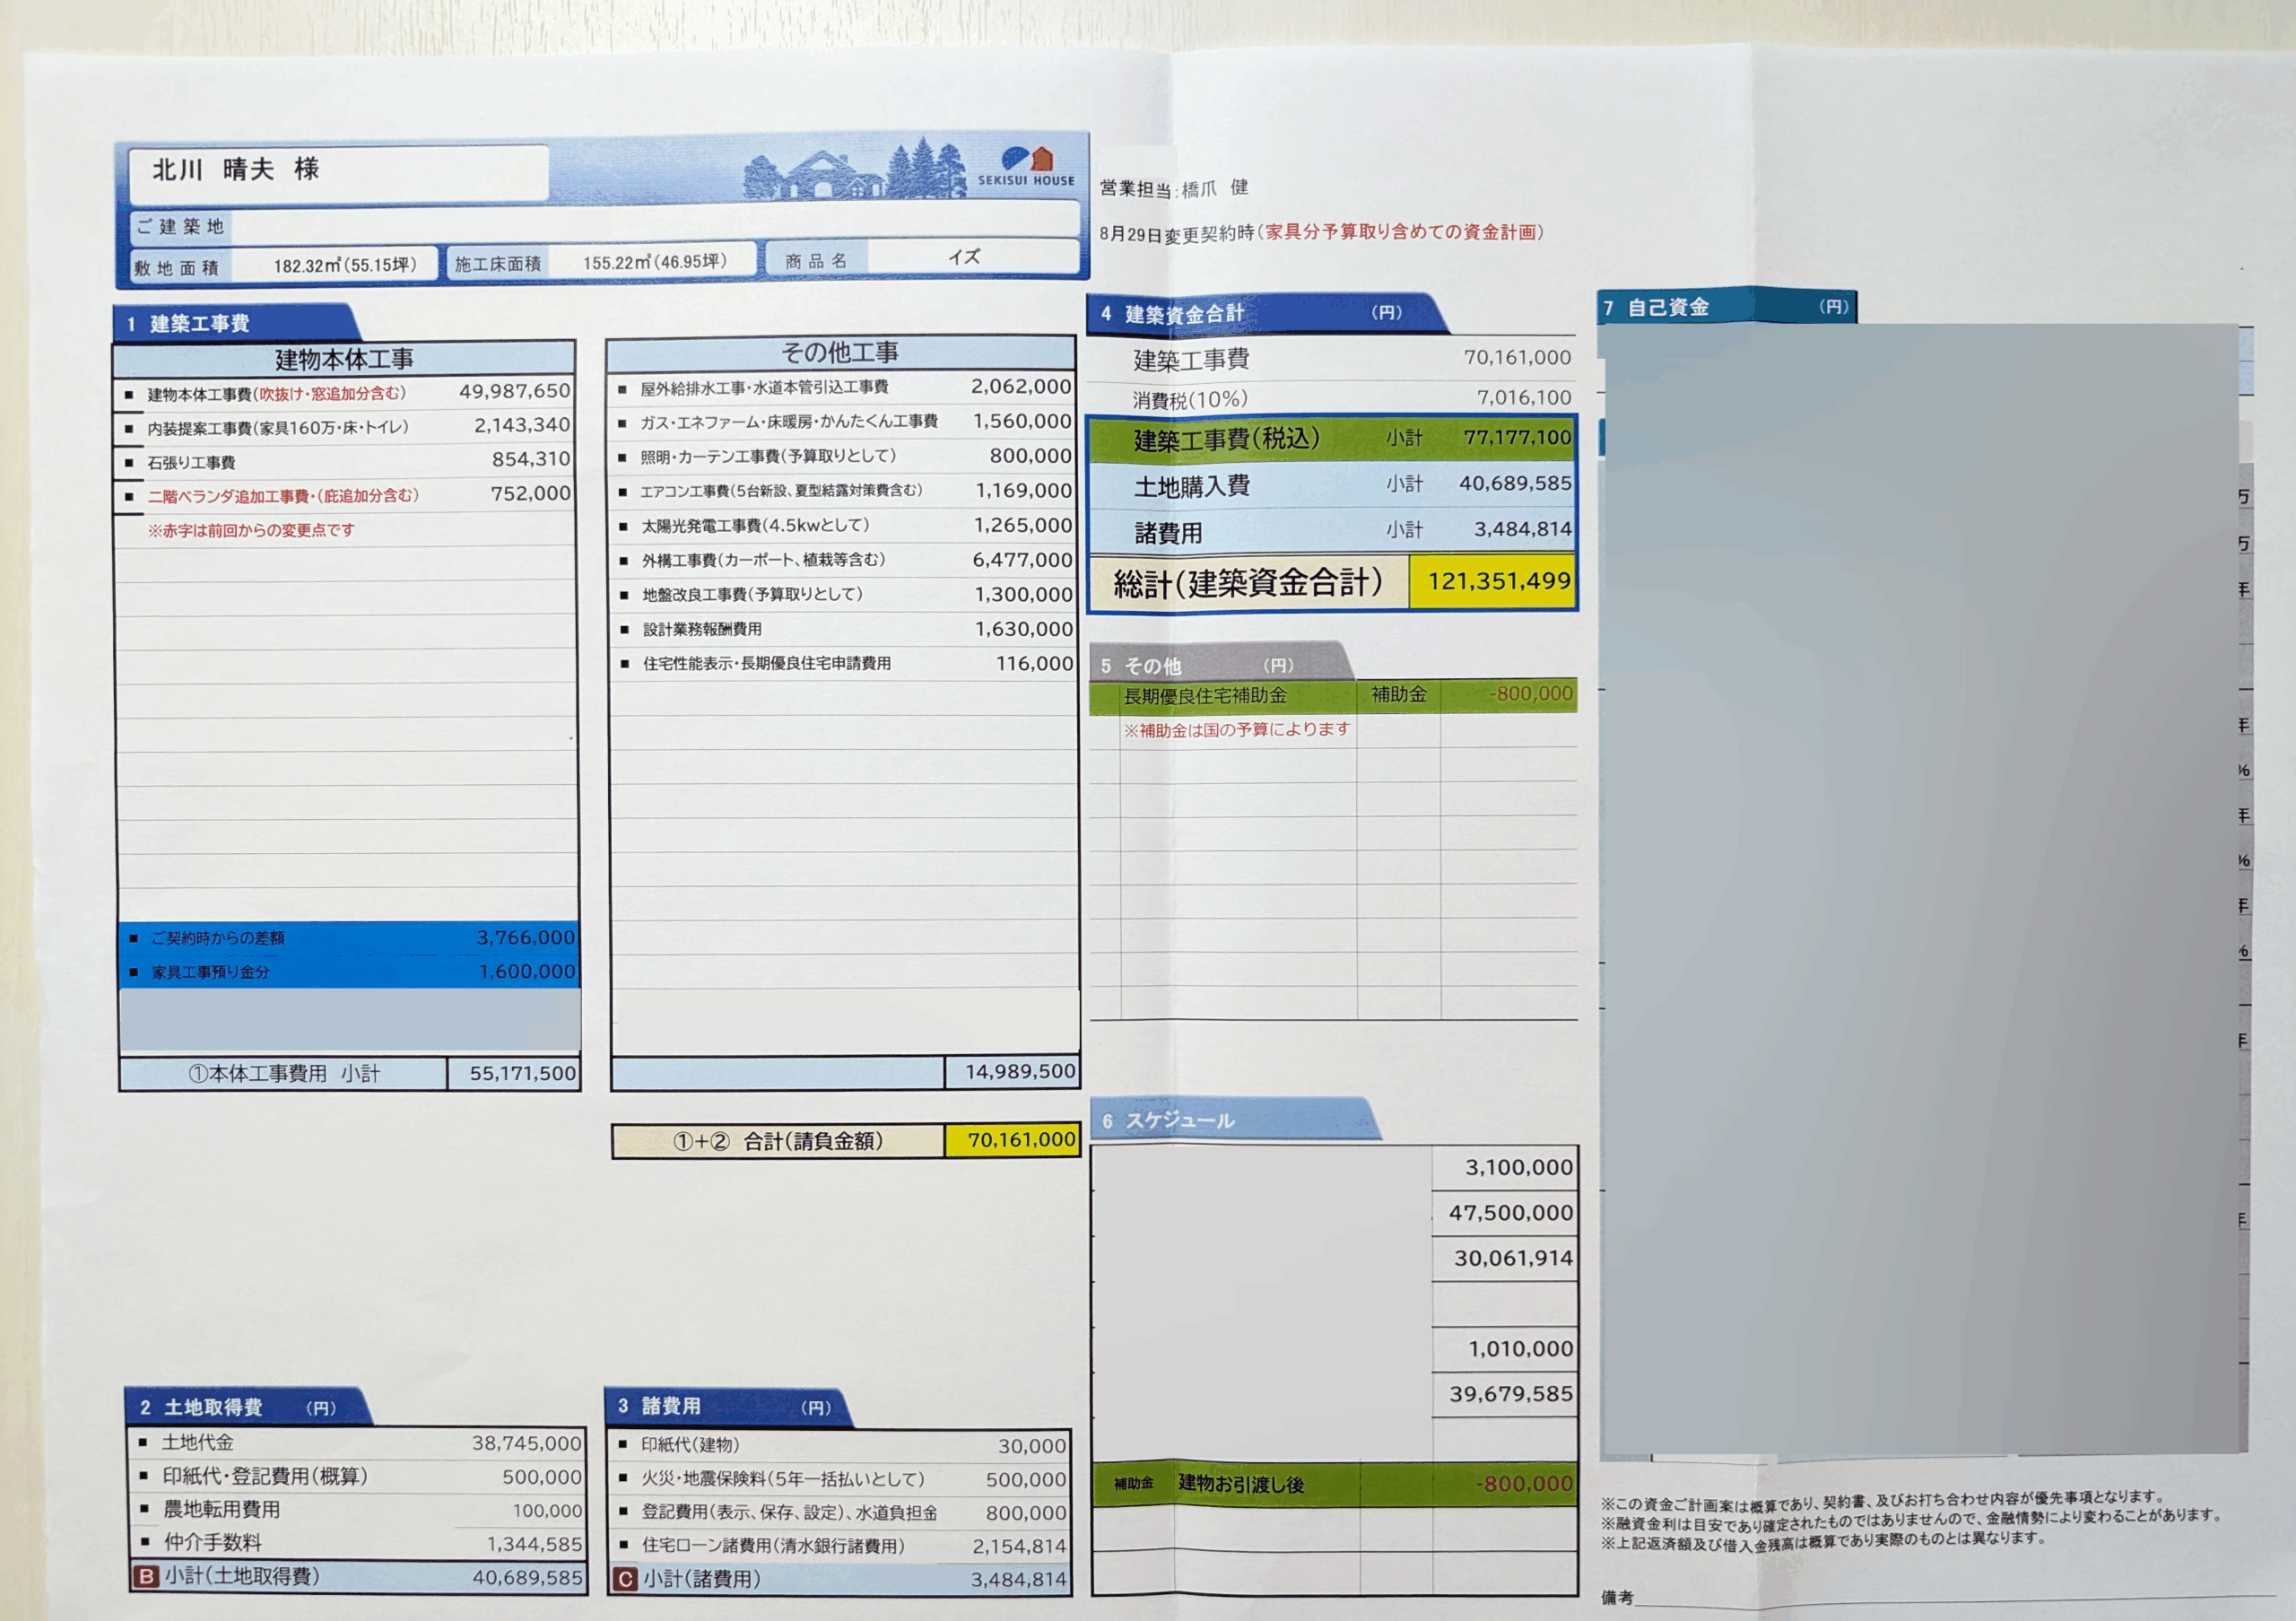
我が家の見積書。注文住宅では最初の金額だけでなく、未確定項目や追加工事まで含めて総額を見る必要があります。
住宅完成保証を確認する
地域工務店で建てるなら、契約前にぜひ聞いてほしいのが住宅完成保証です。
これは住宅会社が倒産した場合の影響を小さくするための制度で、住宅瑕疵保険とは役割が違います。
住宅完成保証とは何か
住宅保証機構の住宅完成保証制度では、登録事業者が倒産などによって工事を継続できなくなった場合に、前払い金の損失や、別会社へ工事を引き継ぐことで増える工事費用の一定範囲を保証します。
希望に応じて、工事を引き継ぐ代替履行業者のあっせんも行われます。
ただし、住宅完成保証へ加入できる会社だから絶対に倒産しないという意味ではありません。
むしろ、万一のときに施主側の損失を抑えるための備えです。
登録だけでなく自邸を確認
ここはかなり重要です。
工務店そのものが住宅完成保証制度の登録事業者であっても、あなたの住宅が自動的に保証されるとは限りません。
契約する住宅について保証手続きが行われるのか、保証書はいつ交付されるのかまで確認してください。
「うちは完成保証があります」という口頭説明だけで終わらせず、自分の契約で何が保証対象になるのかを見ることが大切です。
瑕疵保険とは別物
新築住宅でよく聞く住宅瑕疵保険は、完成した住宅に構造や雨漏りなど一定の瑕疵が見つかった場合に関係する制度です。
一方、住宅完成保証は、建築途中で事業者が工事を続けられなくなった場合に備えるもの。
名前が似ていますが、守っている場面が違います。
| 制度 | 主な場面 | 確認すること |
|---|---|---|
| 住宅完成保証 | 建築会社が倒産し完成できない場合 | 自邸が保証対象になっているか |
| 住宅瑕疵保険 | 完成後に対象となる瑕疵が見つかった場合 | 保険法人や対象範囲 |
| 会社独自保証 | 会社ごとに異なる | 会社消滅後も機能する仕組みか |
倒産の前兆だけで判断しない
「工務店の倒産の前兆を教えてほしい」という質問も多いのですが、絶対に当たるサインはありません。
ただ、複数の変化が同時に起きているときは、契約を急がず説明を求める価値があります。
支払いを急に求められる
契約時に決めた支払い日より早く入金してほしいと言われたり、大きな前払いと引き換えに突然大幅な値引きを提示されたりした場合は、その理由を確認してください。
もちろんキャンペーンや仕入れの都合など合理的な理由がある場合もあります。
一回の依頼だけで「倒産寸前」と決めつけるのは早計です。
ただし、契約書と違う資金移動を求められるなら、書面で根拠を確認したいところです。
工事が長期間止まる
天候、検査、資材納期などで工事が止まること自体はあります。
問題は、理由が説明されず、工程表も更新されず、担当者から連絡も来ない状態です。
「職人さんが忙しいから」の一言で何週間も進まないなら、誰がいつ再開するのか具体的に確認してください。
担当者が次々辞める
担当者の退職も、それだけで倒産のサインではありません。
ただ、営業、設計、現場監督など複数の社員が短期間に退職し、引き継ぎも機能していない場合は会社の運営状態を確認した方がいいでしょう。
協力業者との関係が変わる
いつも施工していた業者が急に来なくなった、材料の納入が止まったなど、工事現場で不自然な変化が続く場合も理由を聞いてください。
ただし、施主が職人さんへ直接「会社からお金をもらっていますか」と聞き回るような方法はおすすめしません。
まず工務店の責任者へ事実確認する方が話は早いです。
ネット上の「最近電話に出ないらしい」「危ないらしい」といった情報だけで会社の経営状態を断定しないでください。
倒産情報は帝国データバンク、東京商工リサーチ、裁判所の公告など、確認できる情報と区別して見ることが重要です。
工務店が倒産したらどうなる
契約後や建築途中で住宅会社が倒産した場合、状況は工事の進み具合、支払い済み金額、所有権、保証制度、法的整理の種類によって変わります。
契約直後に倒産した場合
工事がほとんど始まっていない段階で大きな契約金を支払っていると、その返還が問題になります。
破産手続きでは、支払ったお金がそのまま全額戻ってくるとは限りません。
だからこそ、契約前に前払い比率と完成保証を確認する意味があります。
建築途中なら引継ぎが必要
基礎や構造体まで完成している途中で施工会社がなくなれば、別会社へ工事を引き継ぐことになります。
しかし、途中から参加する会社は、既存工事の状態確認、図面の確認、保証責任の切り分けなどが必要です。
元の請負価格の残額だけで完成できるとは限りません。
この差額を抑えるためにも住宅完成保証が意味を持ちます。
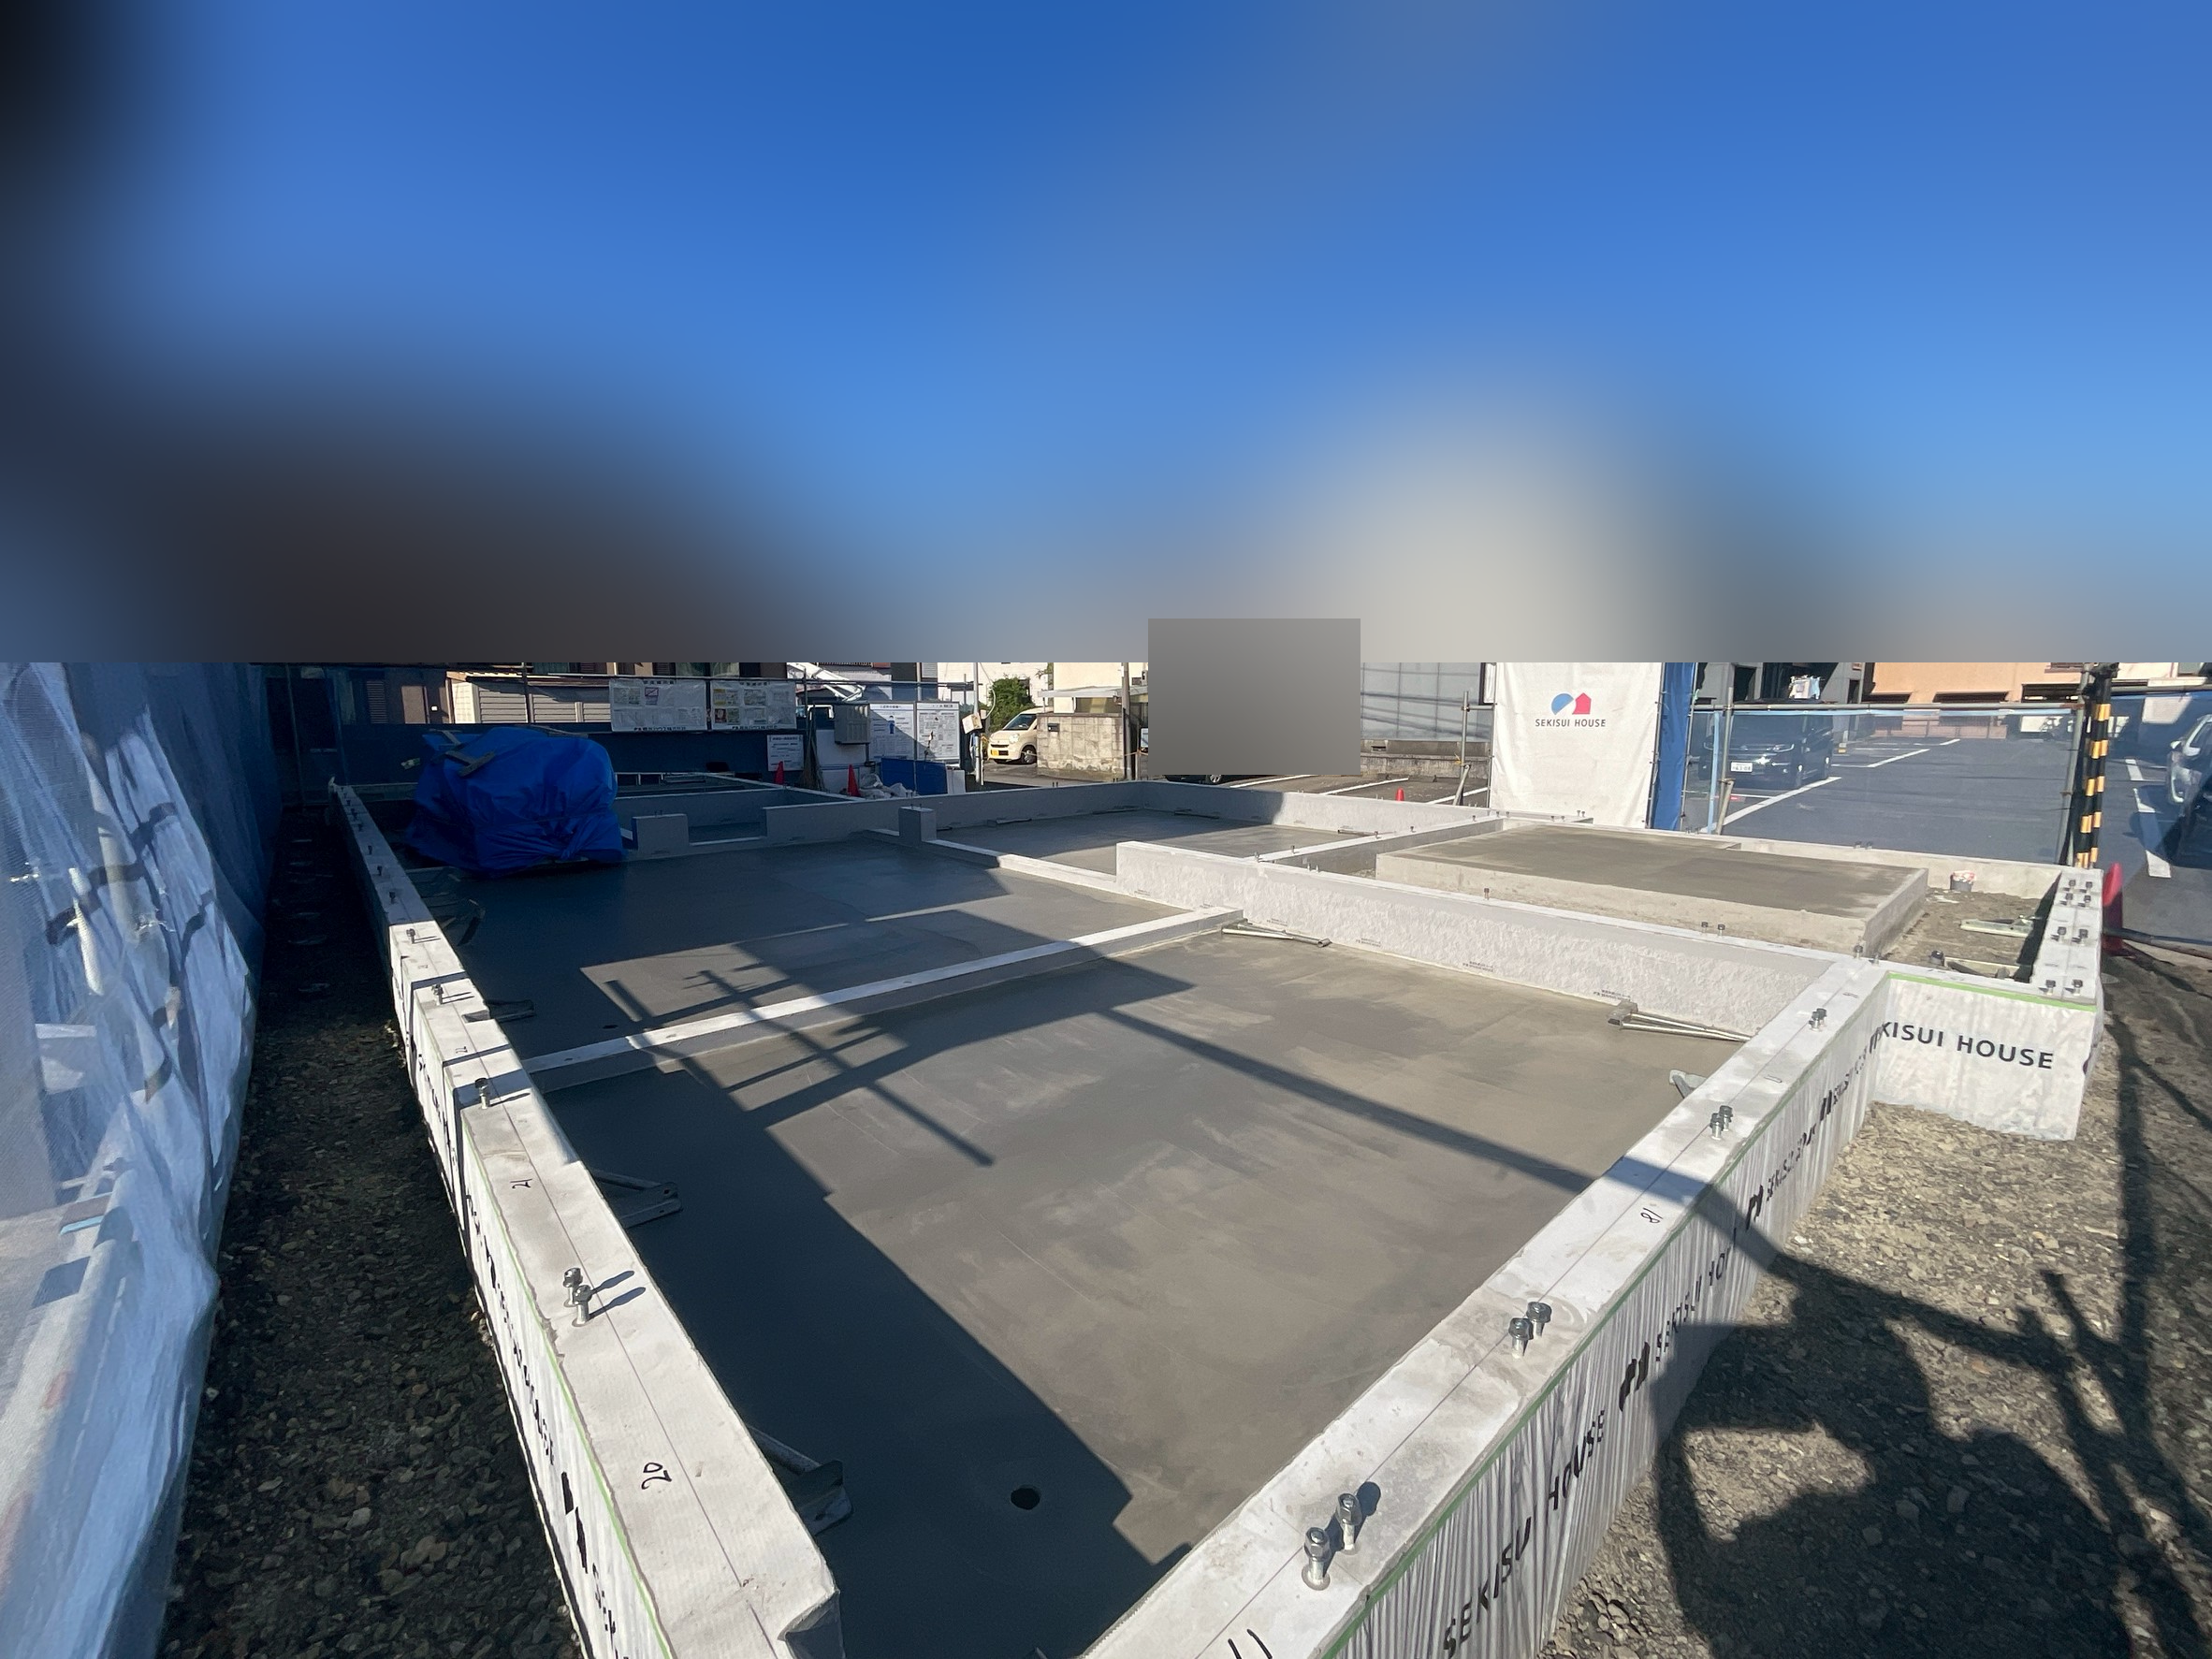
我が家の完成した基礎。建築途中では、どこまで工事が終わっているかを写真や検査記録でも残しておくと状況を確認しやすくなります。
図面や記録を手元に残す
工事中のトラブルに備える意味でも、契約書、設計図、仕様書、見積書、工程表、変更契約書、打ち合わせ記録、工事写真は手元へ残しておきましょう。
担当者とのやり取りを口頭だけで終わらせないことも大切です。
私は自宅の家づくりでも、工程表や契約書、性能評価書、建築確認関係の資料をまとめて保管しています。

我が家では建築関係の重要書類をまとめて保管しています。会社の倒産に限らず、将来の修理や売却でも役立つ資料です。
大手なら倒産しないのか
ここまで読むと、「だったら大手ハウスメーカーにすればいいのでは」と思うかもしれません。
会社規模や資本力、全国の施工体制、長期保証を重視するなら、大手を比較する意味は十分あります。
ただし、大手だから将来にわたり絶対に倒産しないと断言することもできません。
見るべき違いは仕組み
比較したいのは会社の名前の大きさだけではなく、財務基盤、施工体制、保証期間、会社が長期的に点検を続ける仕組み、部材供給、災害時の対応などです。
また、地域工務店には、設計の柔軟さや地域事情への詳しさ、経営者と直接話せる距離感など、大手とは違う良さがあります。
つまり、「工務店か大手か」という二択だけではなく、あなたがどこまで会社の継続性を重視するかで選び方が変わります。
積水ハウスの保証を見る
私が建てた積水ハウスでは、構造耐力上主要な部分と雨水の浸入を防止する部分について初期30年保証制度があります。
30年経過後も、必要な点検と補修を行うことで再保証につなげるユートラスシステムがあります。
もちろん、長期保証だからすべての修理が無料という意味ではありません。
それでも、私は「家を建てた後も会社との関係が長く続く仕組み」を会社選びの重要な材料として見ました。

積水ハウスの長期サポート計画。会社選びでは完成までだけでなく、引き渡し後も誰が家を見てくれるのかを確認したいところです。
積水ハウスを含めて大手各社を比較するなら、積水ハウスと住友林業の違いを比較した記事も参考にしてください。
契約前に確認する項目
ここまでの内容を、実際の商談で使える形に落とし込みます。
会社の担当者へ全部一気に問い詰める必要はありませんが、数千万円の契約なので遠慮しすぎなくて大丈夫です。
会社について確認する
| 確認項目 | 見るポイント |
|---|---|
| 建設業許可 | 会社名、所在地、許可状況が一致しているか |
| 営業年数 | 長さだけでなく代表交代や事業承継も確認 |
| 年間施工棟数 | 急増・急減していないか |
| 社員数 | 受注数に対して施工管理体制が足りているか |
| 協力業者 | 継続的な施工体制があるか |
| 財務 | 売上だけでなく利益や借入について説明できるか |
| 完成保証 | 制度登録だけでなく自邸が保証されるか |
契約について確認する
次に、工事請負契約書で契約金、着工金、中間金、完成金の金額と時期を確認します。
解約した場合の扱い、工期が遅れた場合の規定、追加工事の決め方、倒産等で工事が継続できなくなった場合の扱いも見てください。
契約書をその場で渡され、その日のうちに署名を求められるような進め方なら、一度内容を読み込む時間を取りたいところです。
工事について確認する
誰が現場監督になるのか、着工から引き渡しまでどんな検査があるのか、工事写真を共有してもらえるのかも聞いておきましょう。
第三者機関による検査や住宅性能評価を使う場合は、その内容も確認します。
住宅は完成すると構造や配管の大半が見えなくなります。
途中の記録が残る会社かどうかは、あとで大きな違いになります。
保証について確認する
「30年保証」「60年サポート」のような数字だけを見るのではなく、無料保証なのか、有償補修を条件に延長する保証なのかを確認します。
さらに、設備保証と建物保証は分けて見てください。
会社独自保証なら、会社がなくなった場合にどうなるのかも確認したいところです。
契約前に最低限確認したいのは「会社」「支払い」「施工」「保証」の4つです。
この4方向から見るだけでも、価格とデザインだけで会社を決めるより判断材料はかなり増えます。
価格だけで工務店を選ばない
家づくりでは100万円の差がとても大きく感じます。
私も実際に家を建てたので、その感覚はよく分かります。
でも、4,000万円の会社と4,300万円の会社を比較するとき、300万円安いという一点だけで決めるのは少し怖いところがあります。
安さの理由まで確認する
広告費が少ない、展示場を持たない、地域を限定する、仕入れ先を絞るなど、合理的な方法で価格を抑えている工務店はあります。
これは大きな魅力です。
一方で、利益率を極端に落として受注を取り続ける、契約金を次の現場の支払いへ回す、といった経営なら話が違います。
施主から見ただけで内部事情を完全に把握することはできません。
だから、価格だけでなく完成保証や支払い条件を組み合わせてリスクを小さくします。
保証と会社規模も比較する
私の場合は最終的に積水ハウスを選びましたが、単純に「大手だから」という理由だけではありません。
設計、構造、施工管理、保証、アフターサービス、担当チームを全部含めて判断しました。
その代わり、価格は安くありませんでした。
北川家は施工床面積46.71坪で、建物本体価格が約4,999万円、オプションなどを含む建築工事費は約7,260万円です。
これは我が家固有の実例ですが、家づくりでは「初期価格を抑えるか」「会社規模や長期サポートにもお金を払うか」という考え方の違いがあります。
積水ハウスも比較したいなら
工務店を検討しながら、「長期保証や会社規模を考えると積水ハウスも一度比較してみたい」と感じる人もいるでしょう。
その場合は、展示場へ行ったり公式サイトから資料請求したりする前に、すまつなへ相談してください。
紹介制度や担当者の調整は、すでに積水ハウス側で顧客登録されていると対応できない場合があります。
工務店と積水ハウスの両方から、できるだけ同じ延床面積、設備条件、外構範囲で見積もりを取り、総額と保証を並べると比較しやすくなります。
工務店の倒産に関するよくある質問(FAQ)
Q1. 2026年は工務店の倒産が増えていますか?
A. はい、少なくとも確認できる木造建築工事業の法的整理は前年同期より増えています。
帝国データバンクによる2026年1月から7月の木造建築工事業の倒産は159件で、前年同期の132件から20.5%増加しました。
ただし、この数字だけを見て「地域工務店は危険」と判断するのではなく、個別会社の財務、支払い条件、完成保証などを確認することが大切です。
Q2. 工務店が倒産しそうか契約前に分かりますか?
A. 完全に予測することはできませんが、確認できる材料はあります。
建設業許可、直近の業績、施工棟数、社員数、協力会社との関係、前払い比率、住宅完成保証などを確認してください。
一つの数字だけではなく、複数項目を組み合わせて判断するのがポイントです。
Q3. 工務店が倒産したら支払ったお金は戻りますか?
A. 全額戻るとは限りません。
破産などの場合、支払い済みのお金や未完成工事の扱いは契約、工事進捗、法的手続きによって変わります。
そのため、契約前に前払いを大きくしすぎないことと、住宅完成保証の対象になるか確認しておくことが重要です。
Q4. 住宅完成保証があれば絶対に安心ですか?
A. すべての損失を無条件で補償する制度ではありません。
保証対象となる費用、上限、適用条件があります。
また、工務店が制度へ登録しているだけでなく、あなたの住宅について保証手続きが行われるかまで確認してください。
Q5. 大手ハウスメーカーなら倒産リスクを考えなくていいですか?
A. 会社規模が大きいことは比較材料になりますが、絶対に倒産しない会社があるとは言い切れません。
大手を選ぶ場合も、財務基盤、保証、施工体制、長期点検、契約内容を確認してください。
工務店と比較するときは価格だけでなく、完成までの仕組みと引き渡し後のサポートまで含めると判断しやすくなります。
工務店の倒産リスクまとめ
2026年は、工務店やハウスメーカーが含まれる木造建築工事業で倒産が増えており、建設業全体でも倒産や廃業が高い水準で推移しています。
だからといって、「工務店は危険だから全部やめた方がいい」という結論にはなりません。
地域工務店には、設計の自由度、地域への理解、担当者との距離の近さなど、大手にはない魅力があります。
一方で、数千万円を先に支払い、完成まで数カ月以上かかる注文住宅では、会社の継続性を確認することも住宅性能と同じくらい大切です。
- 建設業許可や会社情報を確認する
- 直近の業績や施工棟数について説明を受ける
- 契約金や着工金などの前払い比率を見る
- 住宅完成保証が自邸へ適用されるか確認する
- 契約書と工程表を照らし合わせる
- 工事中の写真や変更記録を残す
- 保証期間だけでなく会社が続く仕組みを見る
特に私なら、契約前に「前払い比率」と「住宅完成保証」の2つは必ず確認します。
家が安く建つことはもちろん魅力ですが、その家がきちんと完成し、引き渡し後も長く面倒を見てもらえることまで含めて住宅会社選びです。
あなたは、100万円安い会社と、完成保証や長期サポートが明確な会社が並んだとき、どちらに安心を感じるでしょうか。
その答えは人によって違っていいと思います。
大切なのは、知らないまま契約しないことです。
もし地域工務店と一緒に、会社規模、施工体制、長期保証を持つ大手ハウスメーカーも比較したいなら、同じ間取り条件と予算条件で見積もりを比べてみてください。
積水ハウスも比較候補に入っている場合は、公式への資料請求や展示場訪問より前であれば、すまつなから紹介できる可能性があります。
